Une procédure de gestion de trésorerie sécurise les paiements avant le découvert
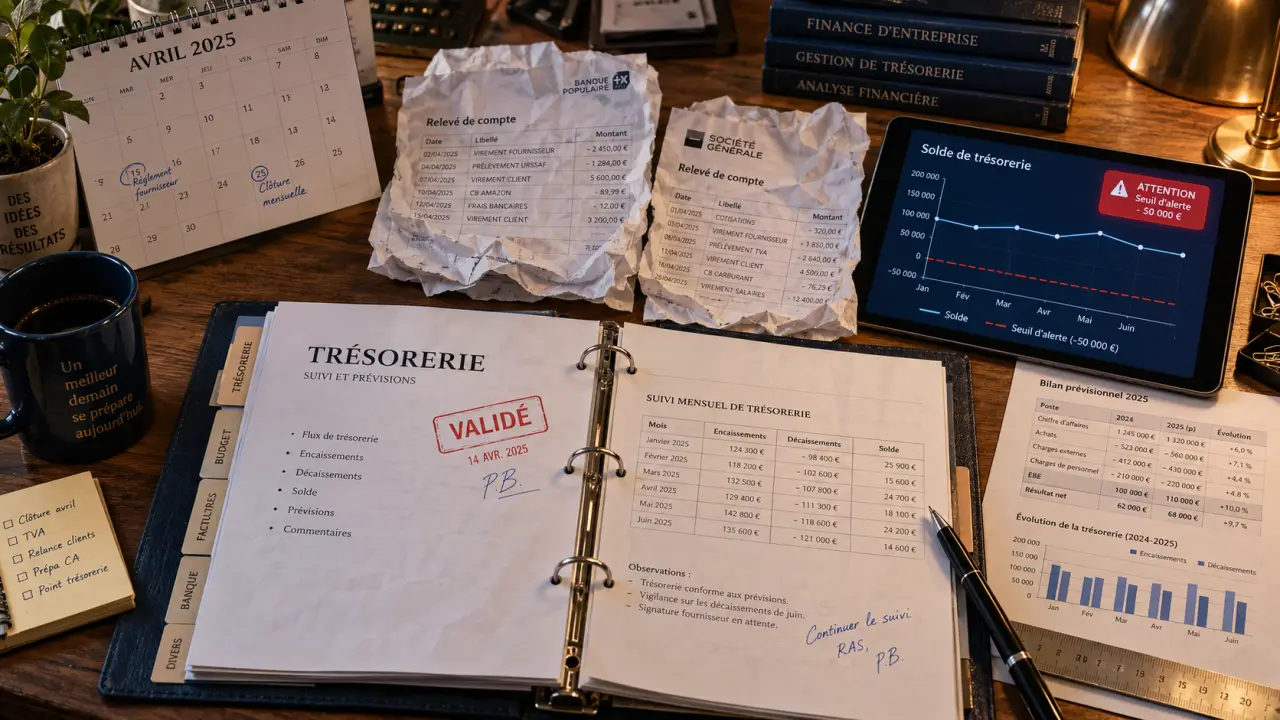
Une entreprise peut être rentable et manquer pourtant d’argent au moment de payer ses salaires, ses fournisseurs ou ses charges. Une procédure de gestion de la trésorerie évite cette situation en organisant le suivi des flux, la prévision des soldes bancaires et les décisions à prendre avant qu’une tension ne devienne une urgence.
Ce que doit sécuriser une procédure de trésorerie
La trésorerie correspond aux liquidités immédiatement mobilisables par l’entreprise : soldes bancaires, caisse et placements à très court terme, diminués des concours bancaires éventuels. La gérer consiste à connaître sa position réelle, à prévoir son évolution et à agir sur les encaissements, les décaissements ou le financement.
Testez vos connaissances sur la gestion de la trésorerie
Répondez aux 6 questions, puis validez vos réponses pour obtenir votre score et les corrections.
Il faut distinguer rentabilité et liquidité. Une vente peut dégager une marge tout en étant réglée à 60 jours. Pendant ce délai, l’entreprise doit financer ses achats, sa TVA et son exploitation. Une procédure fiable ne remplace donc pas le pilotage commercial ou comptable. Elle relie leurs échéances au calendrier bancaire.
- préserver la capacité de paiement à court terme ;
- anticiper un besoin de financement plutôt que subir un découvert ;
- réduire les frais bancaires et les paiements de retard ;
- placer un excédent temporaire sans immobiliser les fonds nécessaires ;
- fiabiliser les échanges avec la direction, les banques et les fournisseurs.
Installer un cycle de contrôle simple et attribué
Une bonne procédure de gestion de la trésorerie repose d’abord sur une routine. Elle précise qui collecte l’information, qui vérifie les chiffres, qui autorise les paiements et qui décide d’un financement ou d’un placement. Dans une TPE, plusieurs rôles peuvent être assumés par la même personne, mais les validations sensibles doivent rester traçables.
Modèle officiel de plan de trésorerie prévisionnel — Construisez et suivez vos encaissements et décaissements mensuels pour piloter la trésorerie de votre future entreprise.
1. Centraliser les données qui font bouger le compte bancaire
Chaque jour ouvré, relevez les soldes bancaires et rapprochez-les des mouvements connus. Recensez les règlements clients attendus, les prélèvements, les paies, les échéances fiscales et sociales, les virements fournisseurs, les remboursements d’emprunts ainsi que les dépenses exceptionnelles validées. Une facture émise n’est pas encore un encaissement : indiquez sa date de règlement probable, et pas seulement sa date d’émission.
2. Contrôler les paiements avant leur exécution
Préparez une liste de paiement avec le fournisseur, le montant, la date d’échéance, le compte utilisé, le justificatif et le valideur. Ce contrôle limite les doublons, les virements non autorisés et les décaissements avancés sans raison. Les droits d’accès bancaires doivent respecter une séparation minimale entre préparation, validation et contrôle, en particulier lorsque plusieurs collaborateurs interviennent.
3. Rapprocher, expliquer, archiver
Le rapprochement bancaire compare le relevé de banque aux mouvements enregistrés. Il fait ressortir les virements en transit, les commissions, les prélèvements imprévus et les erreurs de saisie. Toute différence significative doit recevoir une explication documentée. Conservez les relevés, les pièces de paiement, les prévisions et les comptes rendus de décision. La procédure reste ainsi exploitable en cas d’absence ou de changement d’interlocuteur.
Construire une prévision qui déclenche des décisions
Le plan de trésorerie transforme les échéances commerciales, sociales, fiscales et financières en vision de solde. Il peut être mensuel pour le pilotage global, puis hebdomadaire, voire quotidien en période tendue. Son intérêt ne réside pas dans une précision illusoire, mais dans l’identification assez précoce des semaines à risque.
- Partir du solde bancaire réellement disponible, compte par compte.
- Inscrire les encaissements attendus selon leur date probable et leur niveau de certitude.
- Planifier les décaissements incompressibles, puis les dépenses ajustables.
- Calculer le solde de fin de période et le comparer au seuil de sécurité retenu.
- Mettre à jour le prévisionnel avec le réalisé et analyser les écarts.
- Décider : relance client, décalage négocié, mobilisation d’une ligne de crédit ou placement d’un surplus.
Imaginez la trésorerie comme une mosaïque. Un acompte client, un loyer trimestriel, une échéance de TVA et une commande fournisseur paraissent isolés lorsqu’on les regarde séparément. Placés sur la même frise de dates, ils révèlent une concentration des sorties et des entrées. Cette lecture par grappes d’échéances permet souvent d’agir plus efficacement qu’une réduction générale des dépenses : demander un acompte, fractionner une commande ou négocier une date de règlement peut suffire à lisser le creux.
Suivre les indicateurs qui révèlent l’origine des tensions
Le solde bancaire est indispensable, mais il ne suffit pas à expliquer la situation. Un tableau de bord limité à quelques indicateurs compris par les décideurs aide à distinguer un incident ponctuel d’un déséquilibre structurel. Les données doivent être suivies avec une fréquence adaptée à la volatilité des flux.
| Indicateur | Ce qu’il mesure | Utilité de pilotage |
|---|---|---|
| Trésorerie nette | Ressources stables disponibles après couverture du besoin d’exploitation | Apprécier l’équilibre financier global |
| Fonds de roulement (FR) | Excédent des ressources durables sur les emplois durables | Vérifier la part de l’activité financée durablement |
| Besoin en fonds de roulement (BFR) | Décalage entre encaissements clients, stocks et paiements fournisseurs | Repérer l’argent immobilisé dans l’exploitation |
| Écart prévisionnel/réel | Différence entre le flux attendu et le flux constaté | Améliorer la fiabilité du plan |
| Retards clients | Montants échus non encaissés | Prioriser les relances et limiter le risque d’impayé |
Surveillez aussi la concentration du risque. Dépendre de quelques gros clients, d’une seule banque ou d’une échéance fiscale élevée fragilise le calendrier. Un BFR qui progresse plus vite que l’activité mérite une analyse des stocks, des conditions de paiement accordées aux clients et des délais obtenus auprès des fournisseurs. Ces indicateurs permettent de relier un manque de liquidités à sa cause plutôt que de traiter uniquement son symptôme.
Choisir l’outil adapté sans perdre le contrôle
Un tableur bien tenu convient à de nombreuses petites structures, à condition de protéger les formules, d’identifier la version à jour et de fixer une fréquence de mise à jour. Il est particulièrement efficace lorsque les comptes bancaires sont peu nombreux et que les flux restent lisibles. Le fichier doit aussi permettre de distinguer les données réalisées des hypothèses.
Quand passer à un outil connecté
Un logiciel de trésorerie ou un module d’ERP devient pertinent lorsque la saisie manuelle crée des retards, que les flux sont nombreux ou que l’entreprise gère plusieurs banques, entités ou devises. La connexion bancaire et l’automatisation peuvent réduire les erreurs de ressaisie, mais elles ne remplacent ni la qualification des échéances ni la validation humaine des paiements.
Le bon outil est celui qui produit une information exploitable lors du point de trésorerie : solde par banque, prévision à venir, alerte sur le seuil minimum et écarts à investiguer. Avant d’investir, formalisez vos colonnes de suivi, vos règles de validation et votre calendrier. Sinon, le logiciel ne fera qu’automatiser un processus imprécis.
Réagir aux écarts et prévenir les erreurs coûteuses
Un écart n’est pas forcément un échec de prévision. Il peut provenir d’un règlement client décalé, d’une facture oubliée, d’une charge inhabituelle ou d’un encaissement anticipé. L’essentiel est de le qualifier rapidement, d’en mesurer l’effet sur les prochaines semaines et de corriger l’hypothèse correspondante. La comparaison entre le prévisionnel et le réalisé améliore progressivement la qualité des estimations.
- Ne pas confondre facture et encaissement : basez les prévisions sur la date de paiement attendue.
- Ne pas attendre le seuil d’alerte : contactez la banque ou les financeurs dès qu’un creux crédible apparaît.
- Ne pas reporter toutes les dépenses : distinguez les charges négociables des engagements critiques pour l’activité.
- Ne pas laisser les relances au hasard : attribuez un responsable, une date et un niveau d’escalade pour les factures échues.
- Ne pas placer tout excédent : conservez une marge de sécurité adaptée à la volatilité des flux.
Pour les collectivités, le cadre applicable est spécifique, notamment concernant le dépôt des fonds libres au Trésor et les crédits de trésorerie. Dans tous les cas, une procédure écrite, revue à intervalles réguliers, transforme la trésorerie en outil de décision plutôt qu’en simple constat bancaire.
Articles qui pourraient vous intéresser :
 Pension alimentaire et CDI d’un enfant majeur : pourquoi l’arrêt unilatéral est un risque juridique majeur
 Créer une société offshore : 4 étapes indispensables et les risques fiscaux à maîtriser
 Création de SCI en ligne : 3 étapes clés pour immatriculer votre société sans erreur
 Facture électronique : calendrier 2026-2027 et obligations pour l’auto-entrepreneur