Pilotage financier : indicateurs, outils et méthode pour décider
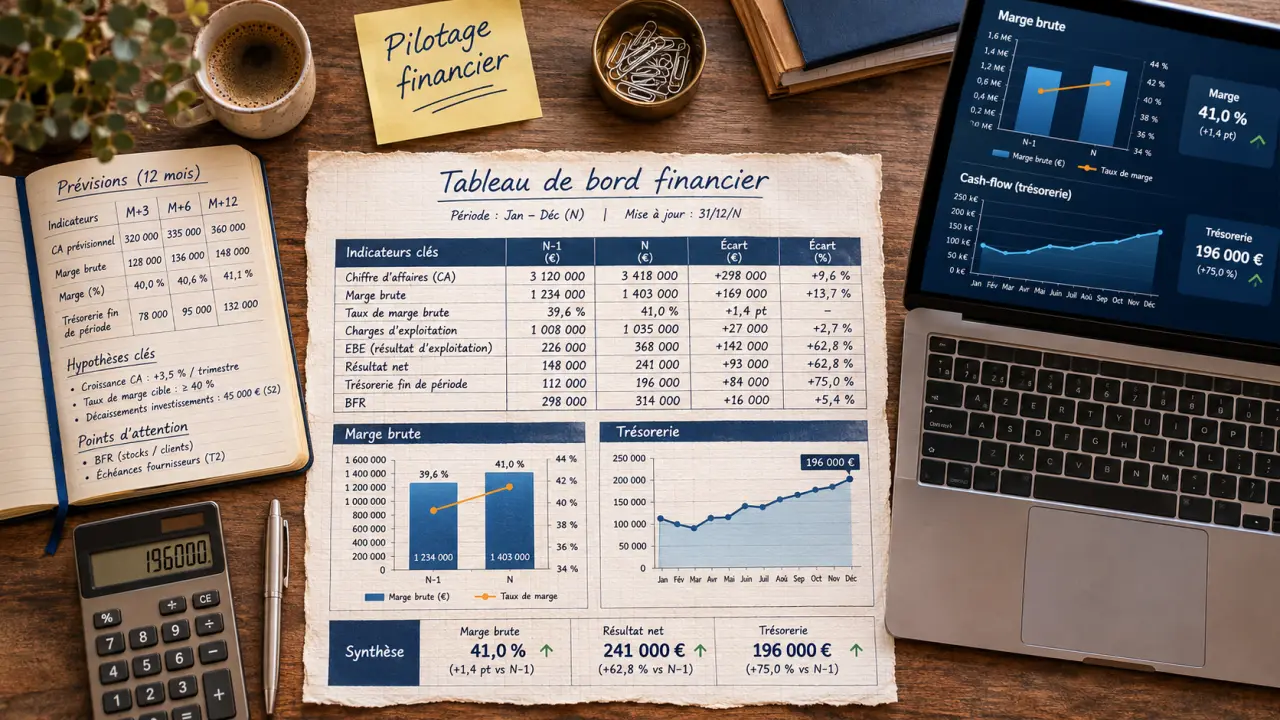
Le pilotage financier consiste à suivre les chiffres de l’entreprise, à anticiper leur évolution et à agir en conséquence. Il aide à répondre à des questions concrètes : l’activité est-elle rentable ? La trésorerie suffira-t-elle à payer les prochaines échéances ? Un recrutement ou un investissement est-il finançable ?
Pour commencer, choisissez quelques indicateurs, comparez-les à vos objectifs et établissez une prévision de trésorerie. Un tableau simple, mis à jour régulièrement, suffit pour prendre de meilleures décisions sans attendre le bilan annuel.
Qu’est-ce que le pilotage financier ?
Le pilotage financier relie les résultats passés aux décisions à venir. Il rassemble les données comptables et opérationnelles, les compare au budget, puis transforme les écarts constatés en actions. Il concerne toute l’entreprise, mais peut aussi porter sur un produit, un projet ou une entité.
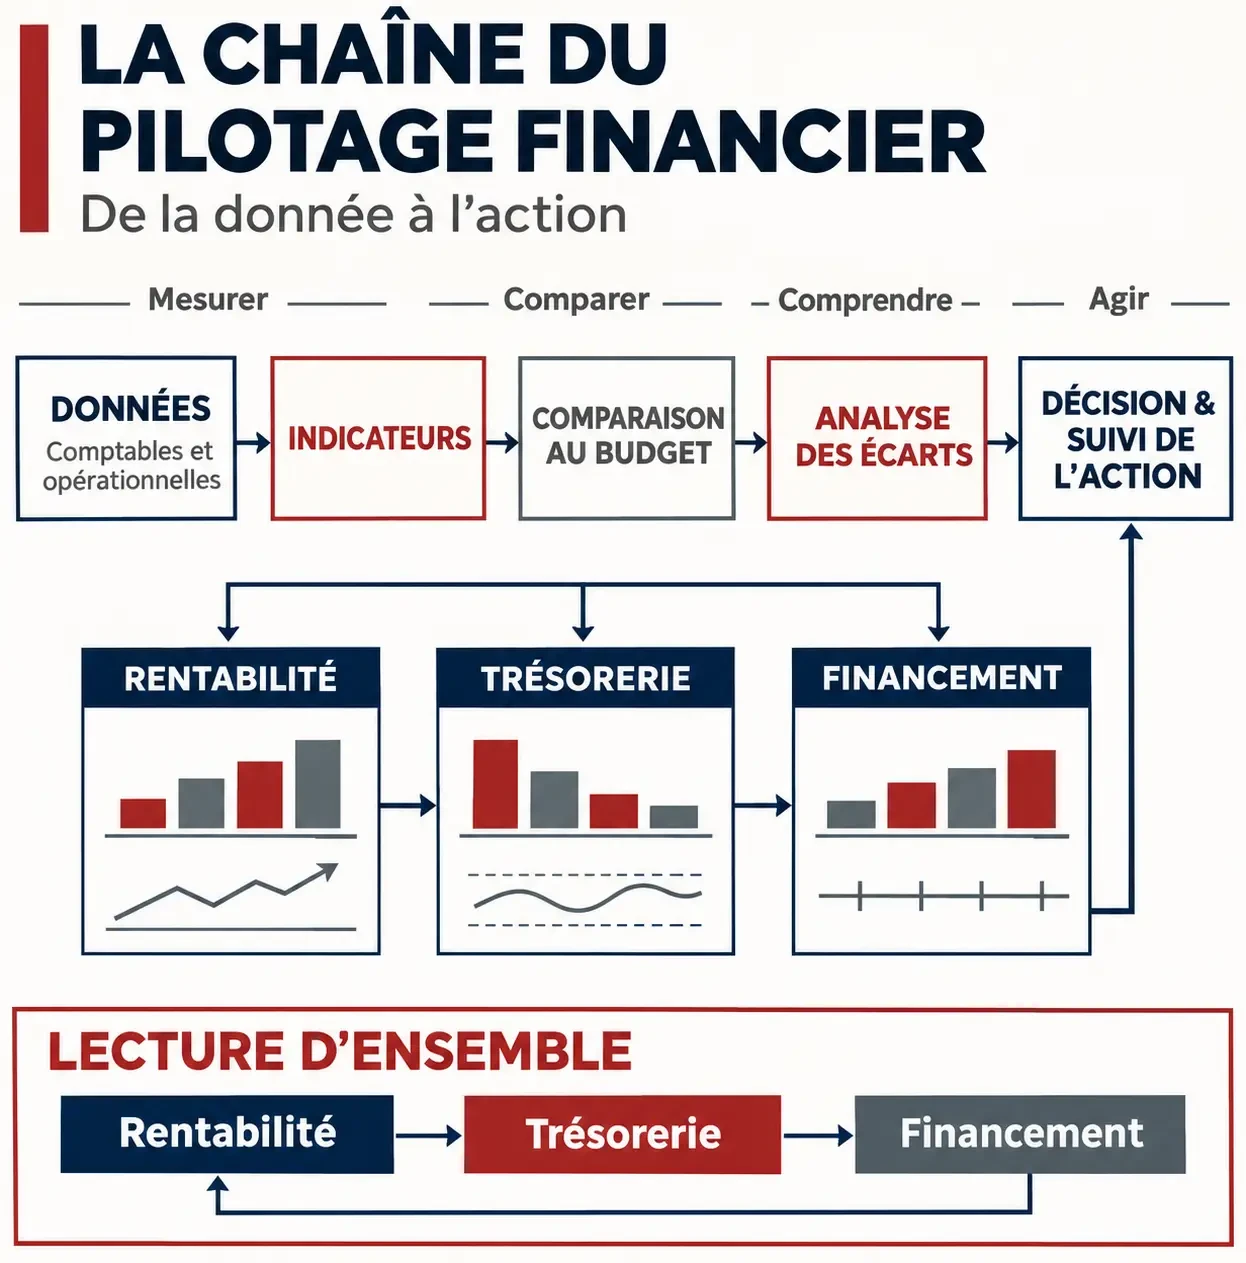
Sa particularité est de croiser rentabilité, trésorerie et financement. Une entreprise peut dégager un bénéfice tout en manquant de liquidités si ses clients paient tard. À l’inverse, un compte bancaire confortable ne garantit pas que ses ventes sont rentables.
Comptabilité, reporting et contrôle de gestion : quelles différences ?
- La comptabilité enregistre les opérations et produit les états financiers. Elle fournit une base indispensable au suivi.
- Le reporting présente des informations à une date donnée : résultats, indicateurs et écarts.
- Le contrôle de gestion analyse notamment les coûts, les budgets et les écarts pour éclairer la performance.
- Le pilotage financier utilise ces éléments pour choisir une action, anticiper ses effets et suivre son résultat.
Le tableau de bord signale par exemple une baisse de marge ; le contrôle de gestion en recherche les causes ; le dirigeant décide d’ajuster les prix ou les coûts et mesure ensuite l’effet obtenu.
Pourquoi piloter les finances de son entreprise ?
Le premier bénéfice est la visibilité. En rapprochant les ventes, les coûts et les paiements attendus, vous repérez plus tôt une dégradation de la marge ou une tension de trésorerie. Vous pouvez alors agir avant que la situation ne limite vos choix.
Le pilotage sert aussi à arbitrer. Avant d’accepter une grosse commande, vous pouvez estimer sa marge, le stock à financer et le délai de paiement du client. Avant de recruter, vous pouvez mesurer l’effet du salaire sur les charges et sur les encaissements nécessaires pour le financer.
Une PME peut se concentrer sur une vue d’ensemble et quelques projets sensibles. Une entreprise multi-activités gagne à ajouter une lecture par activité ou entité, avec des règles de calcul communes pour rendre les comparaisons utiles.
Quels indicateurs financiers suivre en priorité ?
Commencez par six à dix indicateurs liés à vos décisions. Pour chacun, définissez une formule, une source, un responsable et une fréquence de mise à jour.
| Indicateur | Ce qu’il indique | Point de vigilance |
|---|---|---|
| Chiffre d’affaires | Le montant des ventes sur une période. | Une hausse des ventes ne suffit pas à prouver une hausse du bénéfice. |
| Marge brute | La différence entre les ventes et les coûts directs retenus pour les réaliser. | Précisez les coûts inclus pour comparer les périodes ou les produits. |
| EBE | L’excédent brut d’exploitation mesure la ressource dégagée par l’exploitation courante. | Il ne tient pas compte notamment des charges financières et des amortissements : ce n’est ni le résultat net ni la trésorerie. |
| Résultat net | Le bénéfice ou la perte après prise en compte de l’ensemble des produits et des charges. | Il comprend des éléments sans mouvement immédiat de trésorerie. |
| BFR | Le besoin en fonds de roulement mesure le financement mobilisé par le cycle d’exploitation. | Une hausse des stocks ou des créances clients peut accroître le besoin à financer. |
| Trésorerie disponible | Les liquidités utilisables pour faire face aux paiements. | Le solde du jour ne montre pas à lui seul les échéances futures. |
| Endettement | Les dettes financières à rembourser. | Examinez aussi les échéances et les liquidités disponibles, pas seulement le total dû. |
| Capacité d’autofinancement | Une estimation des ressources internes générées par l’activité. | Elle ne correspond pas nécessairement aux encaissements déjà reçus. |
Pour une première lecture du BFR, utilisez la formule simplifiée : stocks + créances d’exploitation − dettes d’exploitation. Un BFR positif représente un besoin à financer ; un BFR négatif traduit une ressource liée au cycle d’exploitation. Son évolution compte autant que son niveau : comparez-la à celle des ventes et aux habitudes de votre activité.
Ajoutez un ou deux indicateurs opérationnels qui expliquent les résultats : volume vendu, temps passé par dossier, délai de livraison ou taux d’occupation des équipes. Une baisse de marge peut venir d’un prix trop faible, mais aussi d’un temps de production plus long que prévu.
Comment construire un tableau de bord financier utile ?
Un tableau de bord doit permettre de passer du constat à la décision. Prévoyez au minimum une ligne par indicateur et les colonnes suivantes : résultat réel, objectif ou budget, écart, explication, action et responsable. Ajoutez une date de mise à jour pour savoir sur quelles informations repose la décision.
Exemple : transformer un écart en action
Une entreprise prévoit 100 000 € de ventes et 60 000 € de coûts directs : sa marge brute attendue est de 40 000 €, soit 40 % des ventes. Elle réalise finalement 100 000 € de ventes pour 65 000 € de coûts directs. Sa marge tombe à 35 000 €, soit 35 % : l’écart est de 5 points.
L’équipe constate que des achats plus chers expliquent les 5 000 € supplémentaires. Elle décide de revoir les conditions d’achat avant la prochaine commande. Le mois suivant, elle suit le coût d’achat et la marge pour mesurer l’effet de cette action.
Comment anticiper les tensions de trésorerie ?
Construisez un plan de trésorerie par période. Inscrivez le solde initial, les encaissements prévus et les décaissements prévus. Le solde final correspond au solde initial augmenté des encaissements puis diminué des décaissements. Il devient le solde initial de la période suivante.
Prenons un solde initial de 20 000 €, 15 000 € d’encaissements prévus et 28 000 € de paiements attendus. Le solde final prévisionnel est de 7 000 €. Si une dépense supplémentaire de 10 000 € tombe sur la même période sans autre encaissement, le solde prévu devient négatif de 3 000 €.
Dans ce cas, agissez sur les dates et les montants : relancez les factures échues, discutez d’un échéancier avec un fournisseur, reportez une dépense non urgente ou préparez un financement. Ne comptez pas une facture client comme encaissée avant sa date de paiement probable.
Actualisez la prévision dès qu’une date ou un montant important change. Une prévision glissante conserve un horizon de visibilité en ajoutant une nouvelle période à mesure que la période en cours s’achève. Elle complète le budget initial au lieu de le remplacer : le budget reste un point de comparaison, tandis que la prévision intègre les informations récentes.
Comment relier performance financière et activité opérationnelle ?
Un résultat financier est la conséquence de décisions et d’événements concrets. Pour l’expliquer, remontez de chaque indicateur vers ses facteurs opérationnels :
- La marge dépend du prix de vente, des remises accordées, du coût d’achat, du temps de production, des rebuts ou retours, et de la répartition des ventes entre produits plus ou moins rentables.
- Le BFR dépend du délai de paiement des clients, de la durée de rotation des stocks et du délai de règlement obtenu auprès des fournisseurs.
- La trésorerie dépend du calendrier des livraisons et de la facturation, de la saisonnalité des ventes et de la date des paiements importants.
Pour un écart de marge, distinguez trois effets : l’effet prix (prix moyen obtenu différent du prix prévu), l’effet volume (quantités vendues supérieures ou inférieures au budget) et l’effet coût (achats ou production plus chers ou moins chers que prévu). Cette décomposition oriente l’action vers le bon service : politique commerciale, achats ou organisation de la production.
Désignez pour chaque indicateur financier un interlocuteur opérationnel capable d’expliquer l’écart et d’agir. Le responsable commercial éclaire les prix et les volumes, le responsable des achats les coûts, celui de la production les temps et les rebuts.
Quels outils choisir pour le pilotage financier ?
Le bon outil dépend du volume de données, du nombre de contributeurs et du temps nécessaire pour fiabiliser les chiffres. Le budget et le plan de trésorerie sont des supports de gestion ; le tableur ou un logiciel servent à les construire et à les actualiser.
| Outil | Adapté si… | Limite à anticiper |
|---|---|---|
| Tableur | Vous démarrez avec peu de données et souhaitez adapter librement vos tableaux. | Les saisies, les formules et les versions multiples demandent des contrôles. |
| ERP | Vous devez relier plusieurs fonctions, comme les achats, les ventes et la comptabilité. | Le déploiement et le paramétrage mobilisent du temps et des ressources. |
| Outil de BI | Vous voulez croiser et visualiser des données issues de plusieurs systèmes. | Des graphiques fiables exigent des données cohérentes et des définitions communes. |
| Solution SaaS de pilotage | Vous cherchez un outil en ligne dédié aux tableaux de bord ou aux prévisions. | L’abonnement est récurrent et vos données sont hébergées chez un prestataire : vérifiez que vous pouvez les exporter. |
Avant de changer d’outil, mesurez le temps passé à consolider les fichiers et à corriger les erreurs. Comparez aussi les connexions aux données existantes, les droits d’accès, l’export des informations et la possibilité de construire plusieurs scénarios. Le coût à considérer comprend l’abonnement éventuel, le paramétrage, la formation et le temps de maintenance.
Comment mettre en place le pilotage financier en cinq étapes ?
- Fixez les objectifs. Traduisez vos priorités en cibles : préserver un niveau de trésorerie, améliorer une marge ou financer un investissement.
- Choisissez les indicateurs. Associez à chaque objectif une mesure financière et, si possible, une mesure opérationnelle qui l’explique.
- Construisez le tableau de bord. Réunissez les chiffres réels, le budget, les écarts et les actions dans un format partagé.
- Organisez la collecte. Définissez qui transmet chaque donnée et quand. Automatisez les imports utiles, sans supprimer les contrôles sur les chiffres.
- Analysez et ajustez. Lors de chaque revue, attribuez un responsable et une échéance aux actions, puis suivez leur effet à la réunion suivante.
Si une donnée manque, signalez-la dans le tableau plutôt que de la remplacer silencieusement par zéro. Si deux chiffres divergent, rapprochez-les de leur source et de leur période avant de conclure. Une estimation provisoire peut servir à décider si elle est clairement identifiée et corrigée dès que la donnée réelle arrive.
Qui participe au suivi et à quelle fréquence ?
Le dirigeant fixe les priorités et prend les décisions engageant l’entreprise. La direction financière ou la personne chargée des finances prépare les prévisions et contrôle les données. Le contrôle de gestion, lorsqu’il existe, approfondit l’analyse des écarts. Les responsables commerciaux, achats ou production expliquent les évolutions de terrain et mettent en œuvre les actions.
Une revue mensuelle du tableau de bord constitue un point de départ pratique. Pour la trésorerie, un suivi hebdomadaire aide à repérer les paiements proches ; en période tendue, un suivi plus rapproché peut être nécessaire. Actualisez aussi les prévisions après un événement important, comme la perte d’un client ou un investissement non prévu.
À chaque revue, terminez par trois éléments écrits : la décision prise, son responsable et la date de contrôle. Le mois suivant, comparez le résultat à l’effet attendu avant d’ouvrir de nouveaux chantiers.
- Pilotage financier : indicateurs, outils et méthode pour décider - 16 novembre 2026
- Master en audit et contrôle de gestion : programme et débouchés - 15 novembre 2026
- Droit pénal des affaires : infractions, sanctions et défense - 14 novembre 2026
Articles qui pourraient vous intéresser :
 SAS : 5 raisons stratégiques de choisir ce statut pour votre startup
 EURL ou SASU : 4 critères décisifs pour choisir votre statut juridique
 Où trouver mon SIRET ? 4 méthodes rapides et fiables pour le récupérer
 Bien gérer son budget : sécuriser les charges fixes avant de penser aux dépenses variables