Bien gérer son budget : sécuriser les charges fixes avant de penser aux dépenses variables
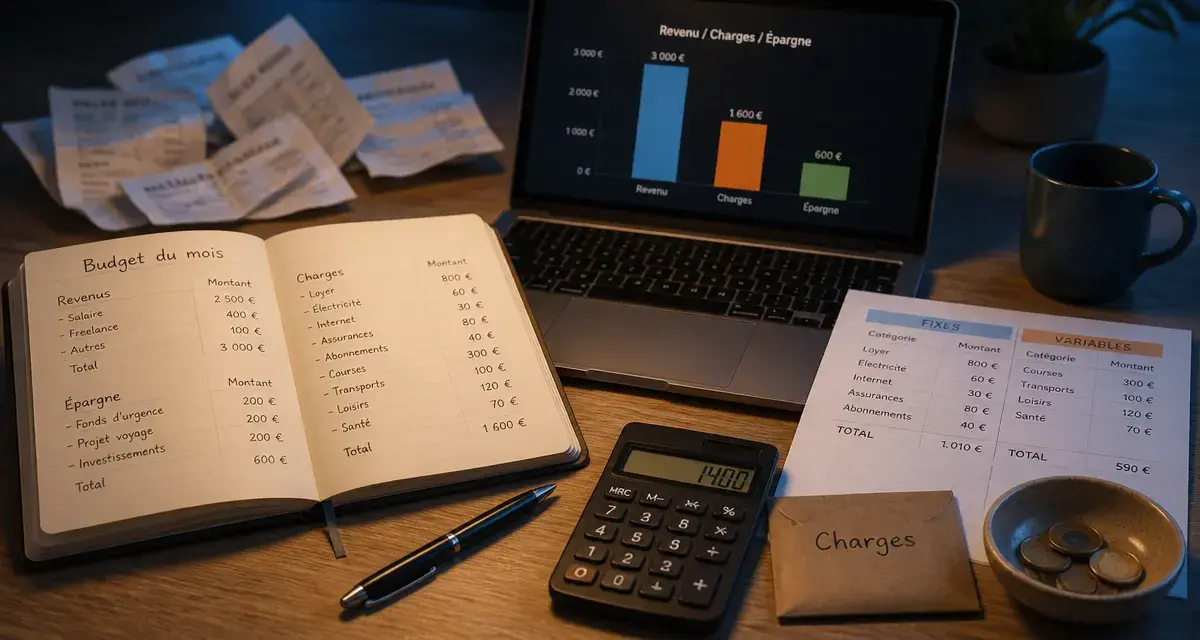
Gérer son budget ne demande ni tableur sophistiqué ni formation en finance. Le plus difficile est souvent de suivre un ordre d’action clair : connaître ce qui entre et sort, régler les charges prioritaires, prévoir les dépenses occasionnelles et vérifier régulièrement que l’ensemble reste équilibré. Cette méthode peut être appliquée dès ce mois-ci, avec des outils simples.
Faire le point avant de fixer des règles
Avant de décider quoi réduire ou combien épargner, il faut savoir exactement ce qui entre et ce qui sort. Beaucoup de foyers connaissent le montant de leurs revenus, mais sous-estiment le poids cumulé des dépenses courantes. Or la structure du budget détermine la marge de manœuvre réelle.
Calculez votre solde disponible
Déterminez votre reste à vivre après charges et épargne.
Commencez par consulter les relevés du compte courant et à noter les revenus réguliers, les prélèvements, les paiements par carte et les dépenses exceptionnelles. Ce relevé initial n'a pas besoin d'être parfait. Il doit surtout donner une base réaliste pour construire un budget prévisionnel qui correspond aux habitudes du foyer.
Distinguer dépenses fixes et dépenses variables
Les dépenses fixes, ou incompressibles, regroupent le loyer ou le crédit immobilier, les assurances, les abonnements téléphoniques et internet, ainsi que les mensualités de crédit en cours. Elles reviennent chaque mois pour un montant identique ou presque. Elles ne se réduisent pas dans l'instant et doivent donc être intégrées en priorité.
Les dépenses variables, ou ajustables, couvrent notamment l'alimentation, les loisirs, les vêtements et les sorties. Leur montant peut évoluer selon les besoins et les choix du mois. Cette distinction ne sert pas seulement à classer les opérations : elle indique quels postes protéger et lesquels peuvent être ajustés si les revenus disponibles diminuent.
Repérer les fuites budgétaires
Une fuite budgétaire est une dépense récurrente que l'on ne remarque plus : un abonnement à un service inutilisé, une option téléphonique oubliée ou des frais bancaires qui s'accumulent. Éplucher trois relevés de compte suffit généralement à repérer ces montants. Vérifiez aussi les paiements annuels, qui peuvent être moins visibles lorsqu'ils ne reviennent pas chaque mois.
Cette étape permet souvent de retrouver une partie de la marge de manœuvre sans toucher immédiatement aux dépenses utiles. Pour chaque abonnement ou contrat, posez une question simple : l'utilisez-vous réellement et son coût correspond-il encore à votre besoin ? Une résiliation ou une modification peut parfois alléger le budget durablement.
Construire un budget mensuel réaliste
Un budget qui ne tient pas jusqu'à la fin du mois n'est pas un outil de pilotage fiable. La réalisation d'un budget prévisionnel consiste à répartir les revenus disponibles entre les différents postes, en partant des montants réellement observés plutôt que d'objectifs trop optimistes. Le budget doit être réaliste et mesurable pour pouvoir être suivi.
Une fois les charges fixes isolées, additionnez les dépenses variables habituelles et les sommes prévues pour les dépenses occasionnelles. Si le total dépasse les revenus, il faut revoir les postes ajustables avant de programmer une épargne trop ambitieuse. Si une marge reste disponible, elle peut être affectée à l'épargne de précaution ou à une dépense prévue.
Fixer des plafonds par poste plutôt qu'un total global
Un montant total à ne pas dépasser sur le mois est trop abstrait pour guider une décision d'achat au quotidien. Il vaut mieux attribuer une enveloppe précise à chaque poste variable : alimentation, transport, loisirs et imprévus mineurs. Cette répartition, connue sous le nom de méthode des enveloppes, rend plus visible l'écart entre ce qui était prévu et ce qui a été dépensé.
Les enveloppes peuvent être physiques, notées sur une liste, ou suivies dans une application de budget. L'objectif reste le même : savoir combien il reste pour chaque catégorie avant d'effectuer un achat. Si l'enveloppe consacrée aux loisirs est presque épuisée, vous pouvez reporter une dépense ou réduire un autre achat, au lieu de la découvrir uniquement au moment du relevé bancaire.
Adapter le budget d'un mois à l'autre
Un mois avec un anniversaire, une rentrée scolaire ou un déplacement professionnel n'a pas le même profil qu'un mois ordinaire. Plutôt que de subir ces variations, anticipez-les en ajustant les plafonds à l'avance sur les postes concernés. Il peut être nécessaire de resserrer temporairement une autre dépense variable pour conserver un budget à l'équilibre.
Le budget n'a donc pas vocation à rester identique toute l'année. Comparez les dépenses prévues avec celles des mois précédents, puis modifiez les montants lorsque la réalité change. Cette souplesse évite de considérer comme un échec une dépense ponctuelle qui avait simplement été mal planifiée.
Sécuriser les charges fixes avant tout le reste
La règle la plus simple consiste à mettre de côté les sommes correspondant aux charges fixes et à les régler en tout début de mois, dès réception du salaire. Cette organisation inverse le réflexe qui consiste à dépenser d'abord, puis à constater qu'il manque de l'argent pour le loyer ou une mensualité. En isolant immédiatement ces sommes, vous protégez les échéances prioritaires.
Lorsque c'est possible, regroupez les prélèvements et virements importants autour de cette période. Le solde restant sur le compte courant donne alors une vision plus juste de l'argent réellement disponible pour les dépenses variables. Cette séparation limite aussi le risque de confondre le solde affiché avec une somme entièrement libre.
Conserver la preuve des paiements, qu'il s'agisse de virements, de prélèvements ou de règlements par chèque, permet d'éviter les litiges et de garder une trace fiable en cas de contestation avec un organisme ou un bailleur. Archivez les confirmations et vérifiez les opérations sur le relevé bancaire. Ce réflexe réduit les complications administratives lorsqu'un paiement est contesté ou semble ne pas avoir été reçu.
Anticiper les dépenses occasionnelles et les imprévus
Ce sont rarement les dépenses fixes qui déséquilibrent un budget. Le problème vient plus souvent des dépenses occasionnelles mal anticipées : un cadeau d'anniversaire, une facture médicale, une réparation de voiture ou un renouvellement d'assurance annuel. Planifier ces montants, même approximativement, évite qu'ils arrivent sans solution le jour où ils deviennent nécessaires.
Pour chaque dépense connue, notez la date prévue et le montant estimé. Si une assurance doit être renouvelée dans plusieurs mois, vous pouvez répartir cette somme sur plusieurs budgets mensuels. La charge est ainsi intégrée progressivement au lieu de peser sur un seul mois. Cette méthode s'applique aussi aux frais scolaires, aux déplacements et aux réparations prévisibles.
Constituer une épargne de précaution
L'épargne de précaution est la réserve qui absorbe les imprévus sans obliger à emprunter ni à déséquilibrer le mois en cours. Elle peut être placée sur un support disponible rapidement, comme un livret, plutôt que sur un placement bloqué. L'objectif est de disposer d'une somme accessible lorsque survient une dépense urgente.
Le contexte de chaque foyer détermine le montant à viser. Une réserve représentant trois mois de revenus est parfois retenue comme repère, mais elle se construit progressivement. Commencez par une somme compatible avec le budget, puis augmentez-la lorsque les dépenses fixes et variables sont mieux maîtrisées. Même une première réserve modeste réduit la dépendance au crédit en cas de problème.
Automatiser l'épargne pour ne pas dépendre de sa discipline
Un virement automatique programmé juste après le versement du salaire, vers un compte d'épargne séparé, retire la décision d'épargner du champ de la volonté quotidienne. Vous n'avez plus à attendre la fin du mois pour voir s'il reste quelque chose à mettre de côté. La somme est transférée avant d'être dépensée ailleurs.
Un montant de 50 euros par mois représente 600 euros sur une année. L'exemple montre l'intérêt de la régularité, même lorsque la somme disponible semble limitée. Ajustez le virement si le budget devient trop serré, puis augmentez-le lorsque la situation le permet. Une automatisation durable vaut mieux qu'un effort ponctuel difficile à maintenir.
Le compte d'épargne peut ainsi devenir une réserve dédiée aux dépenses imprévues et aux échéances déjà identifiées. Chaque virement renforce progressivement la capacité du foyer à absorber une facture inattendue, sans remettre en cause le paiement des charges fixes du mois.
Suivre son budget sans en faire une contrainte permanente
Un budget n'a de valeur que s'il est confronté régulièrement à la réalité. Faire ses comptes au moins une fois par mois, en comparant les montants prévus aux montants réellement dépensés poste par poste, permet de détecter rapidement les écarts et de corriger le mois suivant.
Le suivi peut rester très simple : un relevé bancaire, une liste de dépenses ou une application de suivi budgétaire suffisent. L'essentiel est de reporter les opérations importantes et de vérifier le solde disponible pour chaque enveloppe. Un contrôle régulier évite de devoir reconstituer plusieurs mois de dépenses en une seule fois.
Réduire les dépenses superflues sans se priver de tout
Réduire les dépenses ne signifie pas renoncer à tout plaisir. Il faut plutôt identifier les postes où l'argent part sans apporter de satisfaction réelle. Les abonnements redondants ou oubliés, les achats impulsifs déclenchés par une publicité et la consommation courante mal organisée sont les premiers candidats à revoir.
Commencez par les dépenses répétées, car une petite économie mensuelle peut produire un effet durable. Comparez et renégociez certains contrats, notamment l'assurance, l'énergie ou la téléphonie, lorsque les conditions ne correspondent plus à vos besoins. Ces arbitrages peuvent dégager de la marge sans modifier toutes vos habitudes de vie.
Limiter le recours au crédit à la consommation
Financer une envie immédiate par un crédit à la consommation transforme une dépense variable en charge fixe future, souvent à un coût plus élevé que le prix initial. Avant de souscrire, vérifiez que la mensualité pourra être intégrée au budget après le paiement du loyer, des assurances et des autres crédits.
Quand une dette existe déjà, donnez la priorité à celle dont le taux est le plus élevé pour limiter le coût total du remboursement. Éviter les dettes destinées à financer des achats non indispensables reste l'un des leviers les plus directs pour préserver l'équilibre du budget sur la durée. Un suivi mensuel permet ensuite de mesurer la baisse des encours et d'affecter progressivement la somme libérée à l'épargne.
- Bien gérer son budget : sécuriser les charges fixes avant de penser aux dépenses variables - 15 septembre 2026
- Optimiser la trésorerie d’une entreprise de services commence avant l’encaissement - 14 septembre 2026
- Une startup rentable peut manquer de cash : les leviers pour sécuriser sa trésorerie - 13 septembre 2026
Articles qui pourraient vous intéresser :
 Indemnité kilométrique en SASU : barème, limites fiscales et 3 règles pour sécuriser vos remboursements
 Micro-entrepreneur ou auto-entrepreneur : pourquoi il n’y a plus de différence
 Capital social d’une entreprise : 1 € symbolique ou levier de crédibilité stratégique ?
 Virement bancaire et contrôle fiscal : seuils, risques et 4 réflexes pour éviter les sanctions