Une startup rentable peut manquer de cash : les leviers pour sécuriser sa trésorerie
Une jeune startup peut signer des contrats, afficher une croissance encourageante et pourtant manquer de liquidités pour payer ses salaires, ses fournisseurs ou ses charges. Pour éviter cette situation, pilotez la trésorerie comme un flux réel : le chiffre d’affaires compte, mais la date à laquelle l’argent entre et sort du compte bancaire compte tout autant.
Comprendre ce qui vide ou alimente réellement le compte bancaire
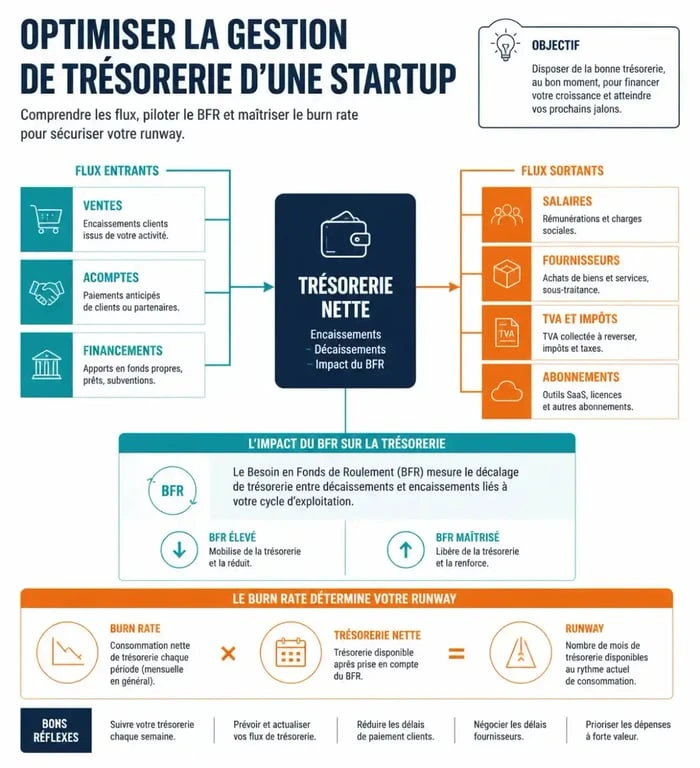
La rentabilité et la trésorerie répondent à deux questions différentes. La première mesure si l’activité crée de la valeur en comparant les produits et les charges. Elle peut notamment être observée avec l’EBE ou l’EBITDA. La seconde mesure la liquidité immédiatement disponible. Une facture émise augmente le chiffre d’affaires comptable, mais elle ne renfloue le compte bancaire qu’au moment de son règlement.
Calculateur de trésorerie startup
Note : Ces résultats sont des estimations basées sur les données saisies.
- BFR : Besoin en Fonds de Roulement (Stocks + Créances – Dettes).
- Trésorerie Nette : Fonds de roulement disponible après couverture du BFR.
- Burn Rate : Vitesse de consommation de la trésorerie (Décaissements – Encaissements).
- Runway : Durée de vie restante de la startup avant épuisement des fonds.
Le cash-flow correspond à la différence entre les encaissements et les décaissements sur une période. Une startup rentable peut donc connaître une trésorerie négative si ses clients paient à 60 jours alors qu’elle doit financer les recrutements, les abonnements logiciels et les fournisseurs dès ce mois-ci. À l’inverse, des acomptes clients peuvent améliorer temporairement le cash sans rendre le modèle rentable.
Surveiller le BFR à mesure que l’activité progresse
Le besoin en fonds de roulement, ou BFR, traduit l’argent immobilisé par le cycle d’exploitation. Sa formule est la suivante : stocks moyens + créances clients moyennes − dettes fournisseurs moyennes. Plus les créances et les stocks sont élevés, plus l’entreprise finance elle-même son activité avant d’être payée. La croissance peut donc tendre la trésorerie : davantage de ventes entraînent parfois davantage de stock, de production ou de factures en attente.
Le fonds de roulement correspond aux capitaux permanents disponibles après le financement des actifs immobilisés. La trésorerie nette se calcule ainsi : fonds de roulement − BFR. Un BFR qui augmente n’est pas forcément un mauvais signal. Il devient préoccupant lorsqu’il absorbe le cash plus vite que la startup ne peut le renouveler ou le financer. Une progression commerciale doit donc être comparée à la capacité d’encaissement de l’entreprise.
Construire un prévisionnel qui déclenche des décisions
Le tableau de trésorerie est l’outil central pour optimiser la gestion de trésorerie d’une jeune startup. Construisez-le mois par mois, au minimum sur les 3 à 6 mois à venir, à partir des dates réelles d’encaissement et de décaissement. Travaillez en montants TTC : la TVA collectée n’est pas un cash disponible à dépenser, car elle sera reversée selon les échéances applicables.
| Rubrique | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Solde d’ouverture | Trésorerie bancaire disponible | Solde final du mois 1 | Solde final du mois 2 |
| Encaissements | Clients, acomptes, subventions, financement | Règlements attendus | Règlements attendus |
| Décaissements | Salaires, charges, fournisseurs, TVA, abonnements | Échéances confirmées | Échéances confirmées |
| Solde final | Ouverture + encaissements − décaissements | À surveiller | À anticiper |
Prévoir trois trajectoires plutôt qu’un seul futur
Un prévisionnel unique rassure parfois à tort. Construisez un scénario réaliste, un scénario optimiste et un scénario pessimiste. Le dernier peut intégrer un règlement client décalé, une baisse des ventes, un recrutement plus coûteux ou une dépense imprévue. Son objectif n’est pas de prédire une crise, mais d’identifier assez tôt les décisions à prendre : geler une dépense, relancer un client, reporter une embauche ou lancer une recherche de financement.
Définissez un seuil d’alerte avant que le compte ne se rapproche de zéro. Il ne correspond pas uniquement à un montant minimal. Il représente le niveau de trésorerie à partir duquel la marge de manœuvre disparaît, car les salaires, les prélèvements, les délais bancaires et les factures déjà engagées ne peuvent plus être arbitrés sereinement. Dès qu’un scénario franchit cette ligne, une action préparée à l’avance doit être déclenchée.
Réduire le délai entre la vente et l’encaissement
Les encaissements se sécurisent dès la qualification commerciale. Avant d’accepter un contrat important, vérifiez la fiabilité du client, son circuit de validation interne et la personne qui réceptionnera la facture. Les grands comptes peuvent imposer des délais de 30 à 45 jours, voire 60 jours. Ce calendrier doit figurer dans la proposition commerciale et dans le plan de trésorerie, plutôt que d’être découvert après la signature.
Facturer sans attendre et cadrer les conditions de paiement
Émettez la facture dès l’expédition, à l’avancement ou selon les jalons convenus. Pour une prestation longue, un découpage tel que 50 % au démarrage, 25 % au milieu et 25 % à la fin réduit le financement supporté par la startup. Un acompte engage également le client et limite le risque en cas d’arrêt du projet. Les conditions de paiement, les pénalités applicables et les coordonnées de règlement doivent être explicites dans les documents contractuels et sur chaque facture.
Industrialiser les relances clients
Une relance fait partie du processus normal de recouvrement. Programmez des rappels à l’approche de l’échéance, puis à J+1, J+7, J+15, J+30 et J+60 si nécessaire. Un logiciel de facturation relié au CRM ou à la comptabilité centralise le statut des factures et limite les oublis. En cas de litige, isolez rapidement la facture concernée et obtenez une date précise de résolution, au lieu de laisser l’impayé s’installer.
Arbitrer les dépenses sans fragiliser la croissance
Maîtriser les décaissements ne signifie pas couper indistinctement tous les budgets. Classez les dépenses selon trois catégories : indispensables à la continuité de l’activité, directement liées aux revenus et différables. Un abonnement peu utilisé peut être arrêté, tandis qu’un coût d’acquisition rentable mérite parfois d’être maintenu. Avant chaque engagement significatif, évaluez son retour attendu, sa date de paiement et sa réversibilité.
- Renégociez les échéances fournisseurs avec transparence, sans multiplier les promesses intenables.
- Évitez les stocks excessifs ou obsolètes, qui immobilisent des liquidités et peuvent perdre de la valeur.
- Centralisez les abonnements et désignez un responsable de leur validation.
- Planifiez les charges sociales, fiscales et la TVA, souvent sous-estimées dans les premiers budgets.
Les délais fournisseurs peuvent soutenir ponctuellement la liquidité, mais ils ne doivent pas détériorer une relation stratégique. L’objectif est d’aligner les sorties de cash avec les entrées, pas de transférer durablement la difficulté sur les partenaires de la startup. Chaque dépense différée doit donc rester compatible avec les engagements contractuels et la continuité de l’activité.
Suivre les indicateurs et financer le besoin avant l’urgence
Le burn rate mesure la consommation nette de cash sur une période. Le runway indique le nombre de mois pendant lesquels la startup peut fonctionner avec sa trésorerie disponible, au rythme de ce burn rate. Un runway inférieur à 6 mois doit déclencher une réflexion active sur les dépenses, les encaissements et le financement, plutôt qu’une attente jusqu’au dernier moment.
Ajoutez au tableau de bord le MRR, ou revenu récurrent mensuel, l’ARR, le CAC et la LTV. Un ratio LTV/CAC supérieur à 1 est présenté comme un signal favorable, mais il doit être rapproché des délais d’encaissement. Un modèle peut acquérir des clients dans de bonnes conditions tout en consommant beaucoup de cash avant de les rentabiliser.
| Solution | Usage pertinent | Point de vigilance |
|---|---|---|
| Affacturage | Transformer des factures clients en liquidités plus rapidement | Coût et qualité des créances cédées |
| Dette ou facilité de caisse | Absorber un besoin court terme identifié | Remboursement, intérêts et garanties |
| Levée de fonds en equity | Financer une trajectoire de croissance plus longue | Dilution et temps de préparation |
| Subventions, CIR ou JEI | Soutenir des dépenses ou projets éligibles | Conditions d’éligibilité et délais d’obtention |
La dette répond mieux à un décalage temporaire et prévisible. L’equity finance davantage une ambition de croissance dont le risque est élevé. Les dispositifs non dilutifs, tels que les subventions, le CIR ou le statut JEI, peuvent compléter la stratégie, sous réserve de vérifier les règles en vigueur. La meilleure option est celle qui correspond au calendrier du besoin, à la capacité de remboursement et au niveau de dilution acceptable, et non celle qui semble la plus accessible dans l’urgence.
Lorsque la trésorerie devient négative ou que le seuil d’alerte est franchi, actualisez immédiatement le prévisionnel, sécurisez les encaissements attendus et hiérarchisez les décaissements. Prévenez aussi les partenaires concernés avant l’échéance lorsque cela est nécessaire. Une décision prise avec quelques semaines d’avance offre davantage de choix qu’une recherche de financement engagée lorsque les paiements sont déjà bloqués.
- Une startup rentable peut manquer de cash : les leviers pour sécuriser sa trésorerie - 13 septembre 2026
- Secrétaire auto-entrepreneur : un métier accessible, à condition de cadrer son activité - 12 septembre 2026
- Formation soft skills : 4 formats pour répondre à un besoin professionnel précis - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Pension alimentaire et CDI d’un enfant majeur : pourquoi l’arrêt unilatéral est un risque juridique majeur
 Créer une société offshore : 4 étapes indispensables et les risques fiscaux à maîtriser
 Facture électronique : calendrier 2026-2027 et obligations pour l’auto-entrepreneur
 Placement trésorerie entreprise : sécuriser le cash sans bloquer le BFR