Optimiser la trésorerie d’une entreprise de services commence avant l’encaissement
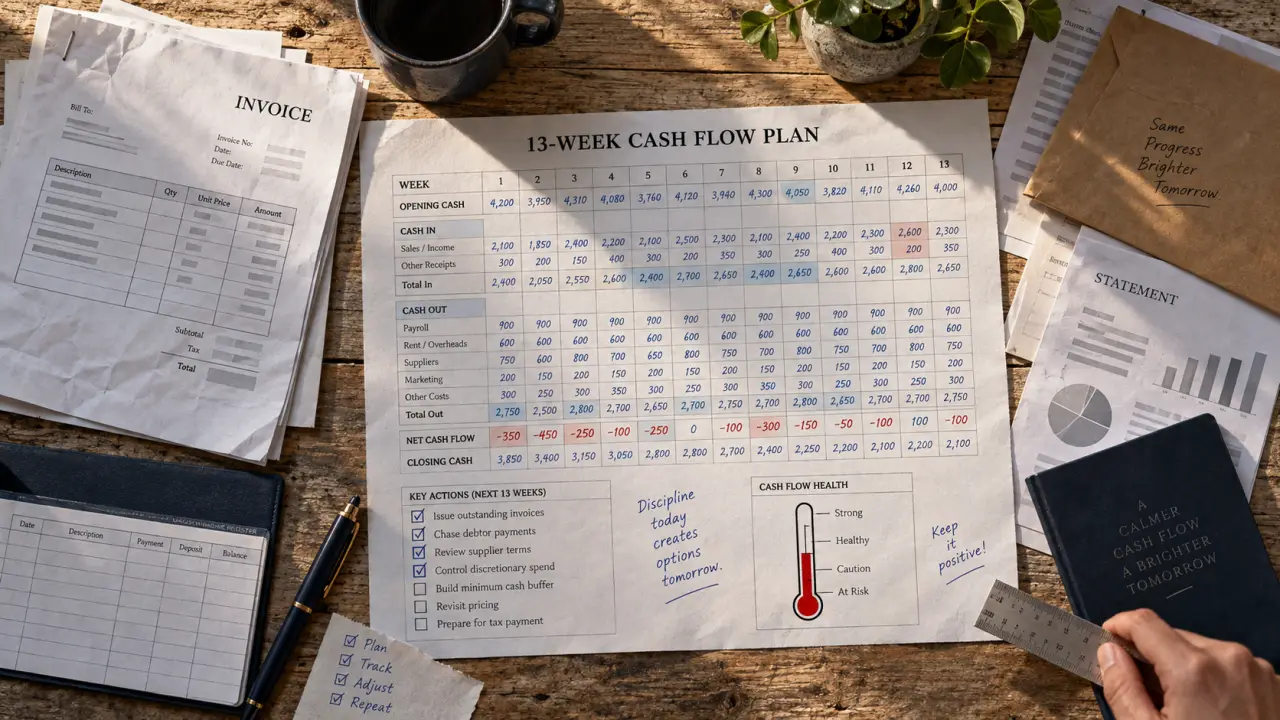
Dans une entreprise de services, la trésorerie peut se tendre alors que le carnet de commandes est rempli. Les salaires, les sous-traitants, les logiciels et les charges sont payés avant l’encaissement des missions. Pour préserver une marge de manœuvre, il faut donc agir sur l’ensemble du cycle, depuis les conditions commerciales jusqu’au suivi des décaissements.
Lire les bons indicateurs avant qu’un manque de cash n’apparaisse
La trésorerie correspond aux liquidités disponibles en banque ou en caisse à un instant donné. Elle ne se confond pas avec le résultat net. Une prestation peut être rentable sur le papier, mais ne produire aucun encaissement pendant plusieurs semaines. Une entreprise peut ainsi afficher un bénéfice tout en rencontrant des difficultés pour payer ses échéances immédiates.
Relier fonds de roulement, BFR et trésorerie nette
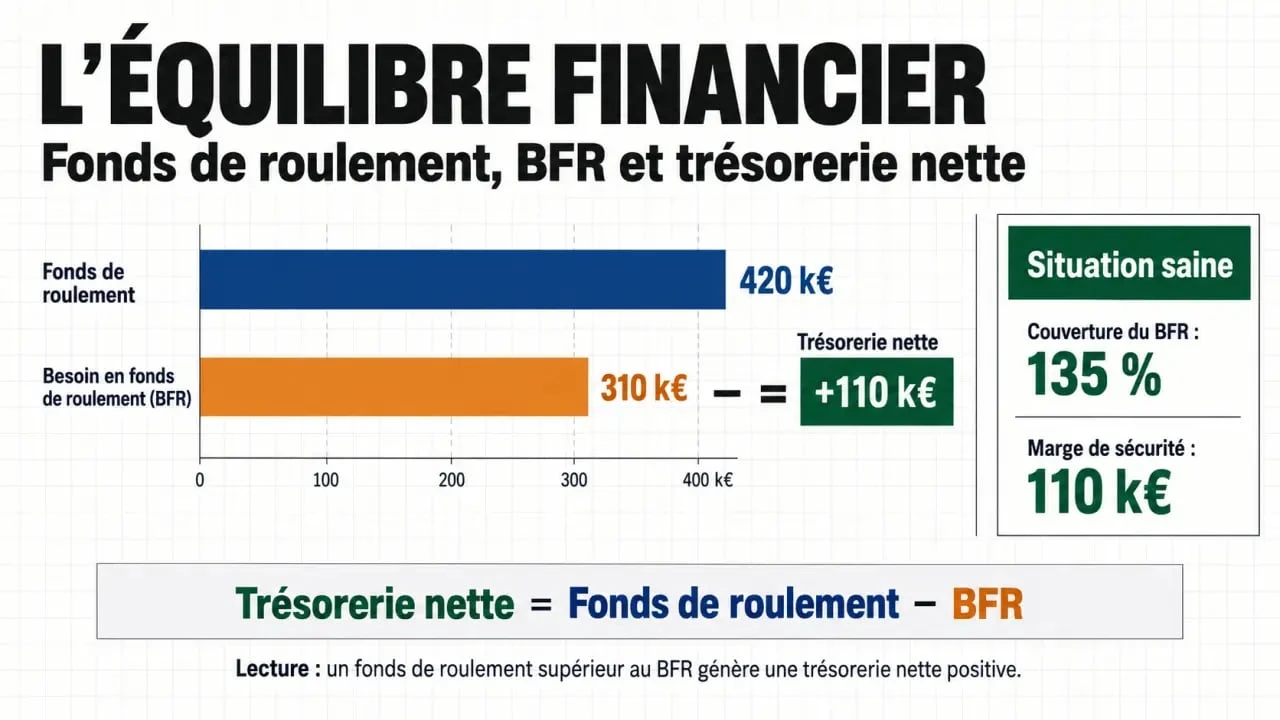
Trois notions permettent de comprendre l’équilibre financier. Le fonds de roulement (FR) désigne les ressources stables qui restent disponibles pour financer l’exploitation après les investissements durables. Le besoin en fonds de roulement (BFR) mesure le décalage entre les dépenses engagées et les recettes encaissées. La trésorerie nette se calcule ainsi : trésorerie nette = FR − BFR.
Dans les services, les stocks sont souvent limités, mais le BFR peut rester élevé. Les factures clients en attente, les temps passés non facturés et les prestations commencées sans acompte immobilisent de la trésorerie. La capacité d’autofinancement (CAF), c’est-à-dire la ressource générée par l’activité, peut aider à financer la croissance. Elle ne remplace toutefois pas le suivi régulier des encaissements et des échéances.
| Indicateur | Ce qu’il révèle | Action si le signal se dégrade |
|---|---|---|
| Trésorerie disponible | La capacité à régler les échéances proches | Revoir le prévisionnel et prioriser les encaissements |
| BFR | L’argent immobilisé dans le cycle d’exploitation | Réduire les délais clients et demander des acomptes |
| Factures échues | Le risque d’impayé ou de relance tardive | Mettre en place une procédure de recouvrement |
Ces indicateurs doivent être lus ensemble. Une trésorerie disponible peut sembler correcte, mais se dégrader rapidement si plusieurs factures importantes sont en retard. À l’inverse, un BFR maîtrisé réduit le besoin de financement et facilite les décisions commerciales ou d’investissement.
Vendre des prestations qui financent aussi leur exécution
Le meilleur levier de trésorerie se négocie avant le démarrage de la mission. Un devis accepté doit préciser le périmètre, le calendrier de livraison, les jalons de facturation et les modalités de paiement. Ces éléments doivent correspondre à l’effort réellement fourni par l’entreprise. Attendre la fin d’un projet long pour facturer revient à financer gratuitement le client pendant toute la période de production.
Acompte, jalons et abonnements : choisir le bon rythme
Un acompte à la signature réduit l’avance de trésorerie nécessaire pour lancer une mission. Pour une prestation de conseil, de communication, d’informatique ou de formation, il peut être pertinent de combiner un acompte initial avec une facturation à chaque étape validée. Le montant et le calendrier doivent rester cohérents avec la charge de travail et la relation commerciale.
Les contrats récurrents gagnent à être facturés au début de la période couverte. Le prélèvement ou le virement programmé peut simplifier le suivi lorsqu’il correspond aux habitudes du client. Cette organisation limite les oublis et rend les encaissements plus prévisibles, notamment pour les abonnements, la maintenance ou les prestations d’accompagnement continu.
Les encaissements d’une activité de services ressemblent parfois à une marée. De grosses factures arrivent à échéance le même jour, puis une période plus creuse laisse les charges mensuelles continuer de tomber. Répartir les dates de renouvellement des contrats, les échéances de facturation et les jalons de projet évite cette concentration. Le prévisionnel devient plus fiable et l’entreprise dépend moins d’une seule rentrée importante.
- Demander un acompte avant toute mobilisation significative de l’équipe ou d’un sous-traitant.
- Facturer les dépassements de périmètre dès leur validation, plutôt qu’à la clôture du projet.
- Prévoir une facture récurrente automatisée pour les abonnements et la maintenance.
- Proposer un moyen de paiement simple et rapide, comme le prélèvement, le virement instantané ou la carte.
Réduire le délai entre la mission réalisée et l’argent disponible
Une facture prête mais non envoyée ne finance rien. La rapidité administrative est donc un levier direct de gestion de trésorerie. Dès qu’un jalon est atteint, la facture doit partir avec le bon de commande, le contact comptable du client et les mentions contractuelles nécessaires. Un dossier incomplet peut retarder son traitement et servir de motif à un paiement tardif.
Pour réduire ce risque, vérifiez dès la signature du devis les informations nécessaires à la facturation : adresse de facturation, référence du bon de commande, circuit de validation et personne chargée du règlement. Cette vérification évite de découvrir une difficulté administrative après la réalisation de la prestation.
Organiser les relances sans abîmer la relation client
La relance est plus efficace lorsqu’elle est prévue, polie et régulière. Envoyez un rappel avant l’échéance, puis un message dès le premier jour de retard. Si le paiement n’est pas annoncé, appelez le bon interlocuteur. Conservez une trace des engagements obtenus, notamment la date de règlement promise, l’existence éventuelle d’un litige et le nom de la personne responsable.
Entre professionnels, le délai de paiement est par défaut de 30 jours. Il peut être fixé à 60 jours à compter de la date de facture, ou à 45 jours fin de mois dans certains cas. Des pénalités de retard et une indemnité forfaitaire de recouvrement de 40 € peuvent être prévues et appliquées selon les conditions légales et contractuelles. Avant d’en arriver là, une procédure de recouvrement de facture structurée permet souvent de résoudre les retards plus tôt.
Prévoir les décaissements sur 13 semaines, pas seulement à la fin du mois
Un plan de trésorerie mensuel est utile, mais une vision hebdomadaire sur 13 semaines laisse davantage de temps pour agir. Elle permet d’identifier la semaine où les salaires, la TVA, les abonnements, les loyers ou les fournisseurs risquent d’excéder les encaissements attendus. La prévision doit distinguer les paiements certains, les paiements probables et les factures en retard.
Construire un tableau simple et révisé chaque semaine
- Inscrivez le solde bancaire de départ et les éventuelles réserves de liquidités.
- Listez les encaissements par date prévisible, en séparant les factures échues des nouvelles factures.
- Planifiez chaque décaissement : paie, charges, impôts, sous-traitance, achats et remboursements.
- Comparez le solde prévu au solde réellement constaté, puis expliquez les écarts.
- Décidez rapidement s’il faut relancer, décaler une dépense non critique, négocier une échéance ou mobiliser une solution de financement.
La mise à jour hebdomadaire permet de corriger les hypothèses avant que la tension ne devienne urgente. Une facture annoncée, mais non réglée, doit par exemple être reclassée dans les encaissements incertains. Le tableau doit rester suffisamment simple pour être réellement utilisé par le dirigeant ou la personne chargée du suivi.
Du côté des fournisseurs, l’objectif n’est pas de payer le plus tard possible à tout prix. Négociez des délais cohérents avant de vous engager, regroupez les commandes lorsque cela apporte un gain réel et supprimez les dépenses récurrentes inutilisées. Pour un équipement coûteux, le crédit-bail ou la location longue durée peuvent lisser la sortie de trésorerie. Comparez toutefois leur coût total avec celui d’un achat.
Automatiser le pilotage et préparer les solutions de sécurité
Un logiciel de gestion relié à la facturation limite les oublis, facilite le rapprochement bancaire et met en évidence les factures à relancer. La facturation électronique améliore également la traçabilité des échanges et la visibilité sur le statut des documents. Pour les entreprises qui vendent des services réguliers, l’automatisation des échéanciers et des relances réduit le temps consacré aux tâches administratives et peut raccourcir le délai moyen de paiement.
L’outil ne remplace pas les décisions de gestion. Il donne une information plus fiable et plus rapide, à condition que les factures, les échéances et les règlements soient correctement enregistrés. Le dirigeant peut alors rapprocher les prévisions des mouvements bancaires réels et repérer plus tôt une dérive des charges ou des retards clients.
Suivez chaque semaine quelques indicateurs : solde bancaire prévisionnel, factures échues, délai moyen d’encaissement, montant des acomptes facturés et part du chiffre d’affaires récurrent. Si une tension est anticipée malgré ces actions, l’affacturage peut accélérer la disponibilité des créances, tandis qu’une ouverture de crédit peut couvrir un décalage ponctuel. Ces solutions doivent financer un besoin identifié, et non masquer durablement un modèle de facturation ou une marge à corriger.
Lorsque les flux deviennent complexes, un expert-comptable peut aider à fiabiliser le plan de trésorerie, à analyser le BFR et à préparer les échanges avec la banque. Le bon réflexe reste le même : traiter le cash comme un indicateur opérationnel, suivi avant chaque décision commerciale, de recrutement ou d’investissement.
- Optimiser la trésorerie d’une entreprise de services commence avant l’encaissement - 14 septembre 2026
- Une startup rentable peut manquer de cash : les leviers pour sécuriser sa trésorerie - 13 septembre 2026
- Secrétaire auto-entrepreneur : un métier accessible, à condition de cadrer son activité - 12 septembre 2026
Articles qui pourraient vous intéresser :
 Auto-entrepreneur : 4 justificatifs officiels pour prouver vos revenus sans fiche de paie
 Créer son entreprise sans argent : 4 leviers pour démarrer avec 1 € de capital
 Simulation revenu SASU : 70 % de charges, calcul réel et optimisation
 SARL de famille et protection du conjoint : les avantages d’un statut sécurisant