Déclarer une formation professionnelle aux impôts : revenus, frais réels et justificatifs
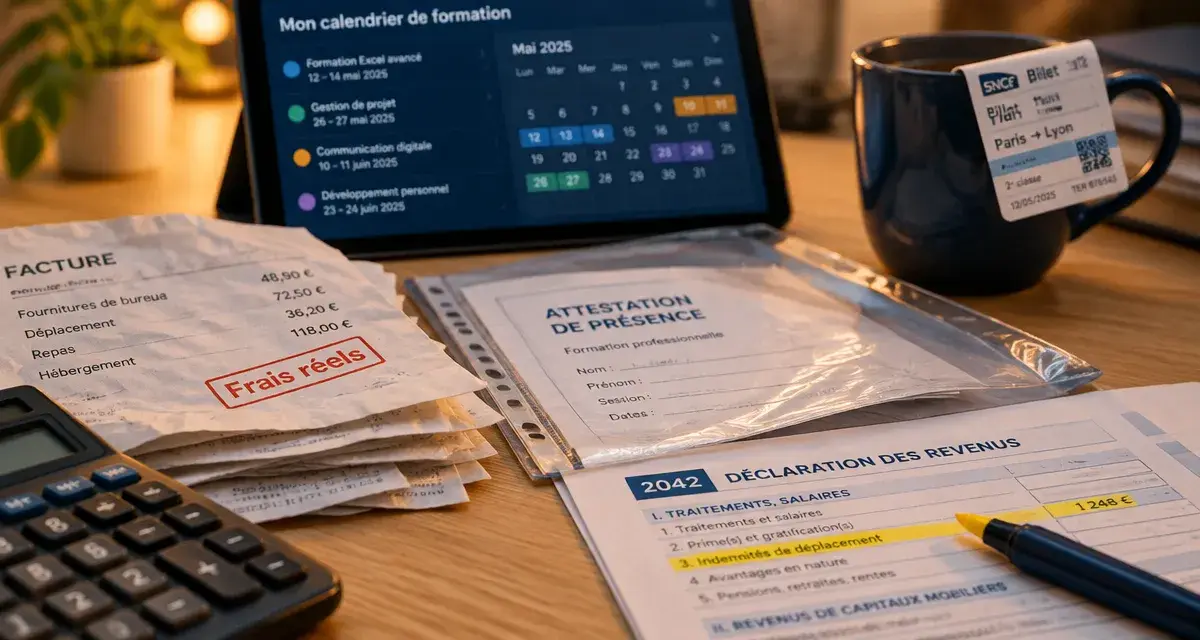
Une formation professionnelle peut avoir deux conséquences sur votre déclaration de revenus : les sommes perçues pendant la formation sont en principe à déclarer, tandis que certaines dépenses engagées pour la suivre peuvent être déduites. Il faut donc distinguer le revenu imposable des frais professionnels déductibles. La démarche dépend surtout de votre rémunération pendant la formation et de votre choix entre la déduction forfaitaire de 10 % et les frais réels.
Commencez par distinguer les revenus perçus et les dépenses payées
Pour savoir comment déclarer une formation professionnelle aux impôts, traitez séparément les entrées et les sorties d’argent. Une rémunération, une indemnité ou toute somme versée pendant la formation relève du revenu à déclarer lorsqu’elle est imposable. Le fait que cette somme finance une reconversion ou un retour à l’emploi ne la rend pas automatiquement exonérée.
Vous êtes rémunéré pendant la formation
Si vous êtes payé pendant votre parcours, les sommes perçues doivent être prises en compte dans votre déclaration de revenus, dans la catégorie des traitements et salaires lorsqu’elles y sont rattachées. Vérifiez les montants qui vous sont communiqués et assurez-vous qu’ils correspondent à votre situation. La rémunération de formation et les frais nécessaires pour la suivre ne s’annulent pas : le revenu se déclare, puis les dépenses éventuellement déductibles sont examinées séparément.
Vous ne percevez pas de rémunération
Une formation non rémunérée ne crée pas, à elle seule, de revenu imposable à déclarer. Elle peut toutefois entraîner des dépenses : inscription, transport, repas, achat de documentation ou matériel pédagogique nécessaire. Si elles remplissent les conditions requises, ces dépenses peuvent être prises en compte dans le cadre des frais réels. Dans certaines situations, elles peuvent créer un déficit dans la catégorie des traitements et salaires, imputable selon les règles applicables, puis reportable jusqu’à la sixième année incluse si nécessaire.
Les dépenses de formation déductibles : le critère professionnel avant tout
La déduction n’est pas accordée simplement parce qu’une dépense comporte le mot « formation ». Elle suppose un lien direct avec votre activité, l’amélioration de votre situation professionnelle ou l’accès à une autre profession. Une formation suivie pour acquérir une qualification utile à une reconversion peut donc entrer dans ce cadre, à condition que la démarche et les frais soient cohérents, réels et justifiables.
| Nature de la dépense | Quand elle peut être retenue | Preuve utile |
|---|---|---|
| Frais pédagogiques | Lorsqu’ils se rattachent à une formation professionnelle éligible | Convention, facture acquittée, attestation de présence |
| Déplacements | Lorsque le trajet est nécessaire pour se rendre au lieu de formation | Billets, relevé des trajets, éléments de calcul |
| Repas | Lorsque la présence en formation entraîne un surcoût lié à l’éloignement | Justificatifs et détail des circonstances |
| Documentation | Lorsqu’elle est nécessaire au suivi de la formation ou à l’exercice visé | Factures, programme de formation, références des ouvrages |
À l’inverse, une dépense à usage personnel, insuffisamment reliée au projet professionnel ou déjà prise en charge par un tiers ne doit pas être ajoutée aux frais déductibles. Ne retenez que la part effectivement supportée par vous et clairement liée à la formation. Cette vérification concerne aussi les dépenses partiellement remboursées : seule la somme restant à votre charge peut être examinée.
Le bon réflexe : prouver la chaîne entre projet, formation et dépense
La pièce la plus convaincante n’est pas toujours la facture isolée, mais le rapprochement entre plusieurs documents. Le programme précise les compétences visées, l’attestation de présence confirme le suivi, puis la facture ou le titre de transport matérialise la dépense. Cet ensemble forme une chronologie lisible. Il montre qu’un achat de manuel, un déplacement ou un repas correspond à un projet professionnel identifiable et non à une dépense personnelle.
Frais réels ou déduction forfaitaire de 10 % : faites le calcul avant de choisir
Les frais de formation ne se déduisent pas en plus de la déduction forfaitaire de 10 % appliquée aux salaires. Pour déclarer ces dépenses, vous devez opter pour les frais réels. Cette option remplace le forfait. Elle est intéressante seulement si le total de vos frais professionnels justifiables est supérieur à la déduction forfaitaire dont vous bénéficieriez autrement.
Ne comparez donc pas uniquement le prix de la formation au montant de 10 %. Additionnez l’ensemble des frais professionnels que vous pouvez justifier sur l’année : frais de formation éligibles, déplacements, repas dans les conditions admises et documentation nécessaire. Comparez ensuite ce total à l’abattement forfaitaire. Une dépense importante mais mal documentée ne constitue pas un bon argument en faveur des frais réels.
- Conservez uniquement les dépenses payées par vous et non remboursées.
- Écartez les achats mixtes dont vous ne pouvez pas isoler la part professionnelle.
- Préparez un détail de calcul clair, notamment pour les déplacements.
- Gardez les preuves, même si elles ne sont pas jointes à la déclaration.
Le choix se fait donc sur le montant total et sur la qualité des justificatifs disponibles. Une dépense peut sembler élevée, mais rester difficile à retenir si son lien avec la formation ou son montant exact ne peut pas être démontré. À l’inverse, plusieurs frais modestes peuvent être additionnés lorsqu’ils sont professionnels, payés par vous et correctement documentés.
Où renseigner les frais de formation dans la déclaration de revenus
Dans la déclaration en ligne comme sur le formulaire 2042, les frais réels sont rattachés aux salaires. La rubrique indiquée va de 1AK à 1DK, selon la personne concernée dans le foyer fiscal. Vous y inscrivez le montant total des frais professionnels retenus, y compris les frais de formation admissibles. Cette saisie vaut option pour les frais réels : vérifiez donc le calcul avant de valider la déclaration.
Une méthode simple pour éviter les omissions
- Identifiez les revenus perçus pendant la formation et vérifiez leur déclaration dans les traitements et salaires.
- Rassemblez les dépenses liées à la formation suivie au cours de la même année.
- Écartez les montants remboursés ou ceux dont la finalité professionnelle ne peut pas être démontrée.
- Comparez le total des frais réels à la déduction forfaitaire de 10 %.
- Si les frais réels sont plus favorables, renseignez leur montant dans la rubrique 1AK à 1DK correspondant à votre situation.
Gardez un récapitulatif personnel indiquant la date, la nature de chaque dépense, son montant et son lien avec la formation. Ce document facilite la vérification de votre déclaration. Il vous permet aussi de répondre rapidement si l’administration demande des précisions sur un déplacement, un repas ou un achat de documentation.
Justificatifs et précautions : sécuriser votre déclaration
Vous n’avez pas à transmettre spontanément tous vos justificatifs, mais vous devez pouvoir les produire. Conservez notamment le contrat ou la convention de formation, les attestations de présence, les factures, les preuves de paiement, les justificatifs de transport, les documents relatifs aux repas et tout élément expliquant le projet professionnel. La cohérence entre ces pièces compte autant que leur conservation.
Classez les documents par année de déclaration et rapprochez chaque dépense de la période de formation correspondante. Cette organisation permet de retrouver rapidement la preuve d’un paiement ou le détail d’un trajet. Elle aide aussi à distinguer les dépenses personnelles, les sommes remboursées et les frais réellement supportés.
En cas de doute sur une aide reçue, une prise en charge partielle ou la nature exacte de votre statut, évitez de déduire un montant approximatif. Vérifiez si une dépense a déjà été remboursée et demandez une clarification au centre des impôts lorsque votre situation sort du cas courant. Une déclaration calculée et documentée est plus sûre qu’une déduction maximale difficile à défendre.
- Déclarer une formation professionnelle aux impôts : revenus, frais réels et justificatifs - 17 octobre 2026
- Formation en management numérique en PACA : reliez chaque spécialisation au métier visé - 16 octobre 2026
- Gestion de l’intérim en entreprise : 2 jours pour signer et 5 contrôles à ne pas manquer - 15 octobre 2026
Articles qui pourraient vous intéresser :
 Pension alimentaire et CDI d’un enfant majeur : pourquoi l’arrêt unilatéral est un risque juridique majeur
 Créer une société offshore : 4 étapes indispensables et les risques fiscaux à maîtriser
 Création de SCI en ligne : 3 étapes clés pour immatriculer votre société sans erreur
 Facture électronique : calendrier 2026-2027 et obligations pour l’auto-entrepreneur