Statut juridique de la SCI : gérer à plusieurs sans limiter sa responsabilité
La société civile immobilière (SCI) permet de détenir et de gérer un patrimoine immobilier à plusieurs au sein d’une personne morale distincte. Son statut juridique repose sur au moins deux associés, des statuts et une gérance. Elle facilite l’organisation des décisions et la transmission, mais ne limite pas la responsabilité des associés à leurs apports. Avant de la créer, il faut donc examiner le projet immobilier, les règles de gestion et la fiscalité.
Une société propriétaire des immeubles, des associés détenteurs de parts
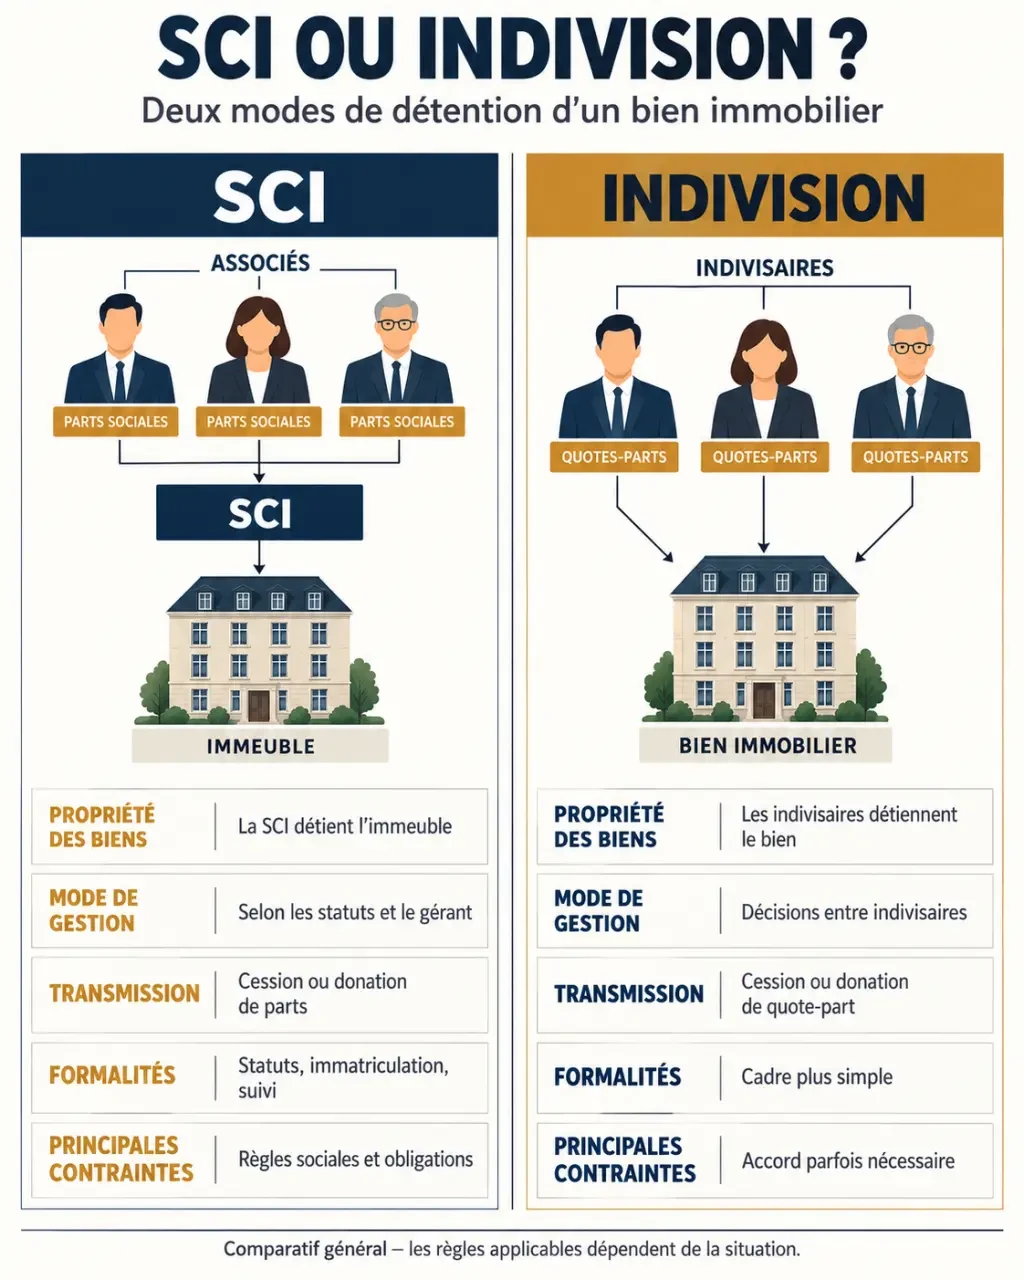
Dans une SCI, les immeubles appartiennent à la société. Les associés possèdent des parts sociales, et non directement une fraction de chaque bien. La société acquiert la personnalité morale lors de son immatriculation : elle peut alors détenir un patrimoine, signer des contrats et agir en justice.
Testez vos connaissances sur le statut juridique de la SCI
Son objet est civil : acquisition, détention, administration, construction ou location d’immeubles, selon le projet. La location nue correspond à cet usage. En revanche, l’achat habituel pour revendre relève d’une activité commerciale et ne correspond pas à une SCI patrimoniale classique.
La SCI peut être comparée à une membrane juridique : elle sépare les titres détenus par les associés des immeubles détenus par la société, sans constituer une paroi étanche contre les créanciers. Cette distinction a une conséquence pratique : transmettre des parts change les détenteurs du capital, mais pas le propriétaire de l’immeuble. Il faut donc penser séparément la circulation des parts, les pouvoirs de gestion et le remboursement des dettes.
Une SCI familiale est une SCI réunissant des membres d’une même famille, pas un statut autonome assorti d’avantages fiscaux automatiques. D’autres structures répondent à des objectifs spécifiques : attribution de lots, construction-vente ou accession progressive à la propriété. Leurs règles ne doivent pas être confondues avec celles d’une SCI de gestion locative.
Associés, capital et statuts : les choix qui déterminent la gestion
Deux associés au minimum, sans capital minimum légal
La création exige au moins 2 associés, personnes physiques ou morales. Il n’est donc pas possible de constituer seul une SCI. Le capital est librement fixé, sans minimum légal, mais un capital symbolique ne finance ni l’achat ni les dépenses du bien.
Les apports peuvent être réalisés en numéraire, c’est-à-dire en argent, ou en nature, notamment avec un immeuble. Un apport immobilier nécessite l’intervention d’un notaire. Les parts sont réparties en fonction des apports. Entre époux, il faut aussi vérifier le régime matrimonial, l’origine des fonds et les droits du conjoint avant l’opération.
À capital fixe, une modification du capital impose une modification statutaire. Le capital variable permet certaines variations dans les limites prévues par les statuts, avec des formalités allégées. Il ne dispense toutefois pas de respecter les règles d’entrée et de sortie des associés.
Des statuts précis et un gérant aux pouvoirs encadrés
Les statuts indiquent notamment la forme sociale, la dénomination, le siège, l’objet, les apports, le capital et la durée, fixée à 99 ans au maximum, avec possibilité de prorogation. Ils organisent aussi les décisions collectives, la cession des parts et les conséquences du décès d’un associé.
Un ou plusieurs gérants, associés ou non, assurent la gestion et représentent la société. Les statuts peuvent réserver certaines opérations à l’autorisation des associés : emprunter, vendre un immeuble ou engager de gros travaux, par exemple. Attention toutefois : une limitation interne des pouvoirs ne produit pas nécessairement les mêmes effets envers les tiers. La rédaction de l’objet social reste déterminante.
Les dettes de la SCI peuvent atteindre le patrimoine personnel
La responsabilité des associés est indéfinie, proportionnelle et non solidaire. Indéfinie signifie qu’elle peut dépasser leurs apports. Proportionnelle signifie que chacun répond des dettes sociales selon sa part dans le capital, appréciée dans les conditions légales. Non solidaire signifie qu’un créancier ne peut pas, sur ce seul fondement, réclamer toute la dette à un seul associé.
Le créancier doit cependant avoir préalablement et vainement poursuivi la société avant de rechercher le paiement auprès des associés. La séparation des patrimoines existe donc, mais elle n’efface pas leur exposition personnelle.
Une autre vigilance concerne le financement : une banque peut demander une caution personnelle. Cet engagement s’ajoute aux règles du statut juridique de la SCI et peut accroître le risque du signataire, notamment en présence d’une caution solidaire. Il faut lire le contrat de prêt et les garanties, pas seulement les statuts.
Enfin, la détention de parts n’autorise pas chacun à utiliser librement le compte bancaire social ou à occuper un logement de la société sans cadre. Dépenses, avances en compte courant et éventuelle mise à disposition doivent être documentées pour éviter les conflits et les difficultés fiscales.
IR, IS et location meublée : raisonner jusqu’à la revente
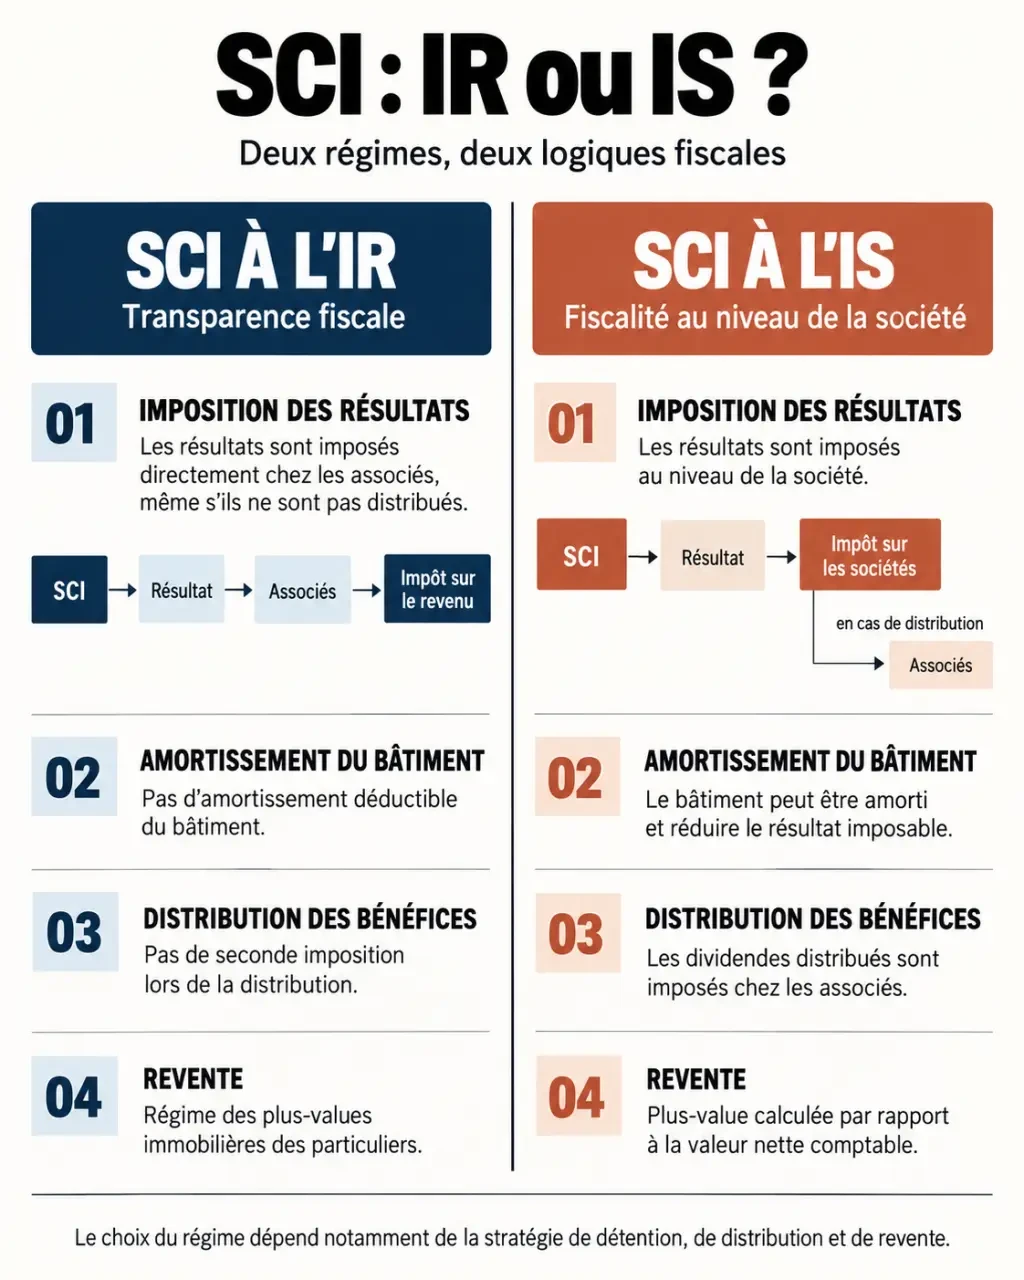
Une SCI exerçant une activité civile relève en principe du régime fiscal des sociétés de personnes, couramment appelé SCI à l’impôt sur le revenu (IR). Avec des associés personnes physiques et une location nue, les résultats sont généralement imposés en revenus fonciers chez les associés, même si la trésorerie n’est pas distribuée.
| Point de comparaison | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Imposition des résultats | Chez les associés selon leurs droits | Au niveau de la société |
| Amortissement du bâtiment | Pas d’amortissement dans le régime ordinaire des revenus fonciers | Possible selon les règles comptables et fiscales |
| Distribution des bénéfices | Résultat déjà imposé chez les associés | Imposition supplémentaire possible des dividendes |
| Revente | Régime des plus-values immobilières des particuliers lorsque les conditions sont réunies | Calcul tenant compte de la valeur comptable et des amortissements |
L’option pour l’IS peut être révoquée dans le délai légal allant jusqu’au 5e exercice suivant celui de l’option, sous réserve des modalités de notification. Au-delà, elle devient irrévocable. Le choix doit intégrer les revenus, les travaux, les distributions envisagées et la sortie du patrimoine, pas seulement l’impôt des premières années.
La location meublée est fiscalement commerciale et peut entraîner l’assujettissement à l’IS, sous réserve notamment des tolérances applicables aux recettes commerciales accessoires. La TVA constitue une question distincte : certaines locations avec au moins 3 prestations para-hôtelières peuvent y être soumises, selon les conditions légales. Une activité commerciale envisagée mérite donc une analyse préalable.
SCI ou indivision : choisir l’organisation avant les formalités
En indivision, plusieurs personnes détiennent directement un bien. La SCI ajoute une structure, une gérance et des obligations, mais permet d’organiser plus finement les relations entre détenteurs.
| Critère | SCI | Indivision |
|---|---|---|
| Gestion | Gérant et décisions encadrées par les statuts | Majorités légales selon les actes, parfois unanimité |
| Transmission | Transmission progressive de parts envisageable | Transmission de droits indivis sur le bien |
| Contraintes | Formalités et suivi juridique régulier | Organisation généralement plus légère |
La SCI peut convenir à une famille souhaitant conserver et transmettre un immeuble. Elle ne supprime ni les désaccords ni les droits de donation. Prévoir l’agrément des nouveaux associés, les modalités de sortie et la valorisation des parts est essentiel.
Si ce cadre correspond au projet, la création suit plusieurs étapes :
- Définir les associés, les apports, l’objet et le régime fiscal.
- Rédiger et signer les statuts, puis nommer le gérant.
- Faire intervenir un notaire en cas d’apport immobilier.
- Publier l’avis de constitution dans un support d’annonces légales.
- Déposer le dossier au Guichet unique INPI, avec la déclaration des bénéficiaires effectifs.
Il faut budgéter les formalités, l’accompagnement éventuel et le suivi annuel. Le bon choix est celui qui organise durablement le projet, après examen des risques juridiques et des conséquences fiscales avec un professionnel.
- Honoraires d’avocat en droit du travail : 450 € à 3 500 € HT selon la mission, et ce qu’il faut vérifier avant de signer - 30 octobre 2026
- Statut juridique de la SCI : gérer à plusieurs sans limiter sa responsabilité - 29 octobre 2026
- HubSpot marketing tout-en-un : relier e-mails, réseaux sociaux et revenus sans multiplier les outils - 28 octobre 2026
Articles qui pourraient vous intéresser :
 Auto-entrepreneur : 4 justificatifs officiels pour prouver vos revenus sans fiche de paie
 Créer son entreprise sans argent : 4 leviers pour démarrer avec 1 € de capital
 Simulation revenu SASU : 70 % de charges, calcul réel et optimisation
 Fiscalité du PEE : comment optimiser votre épargne salariale et réduire vos impôts