BNC en micro-entreprise : activités, plafond, abattement de 34 % et choix du régime
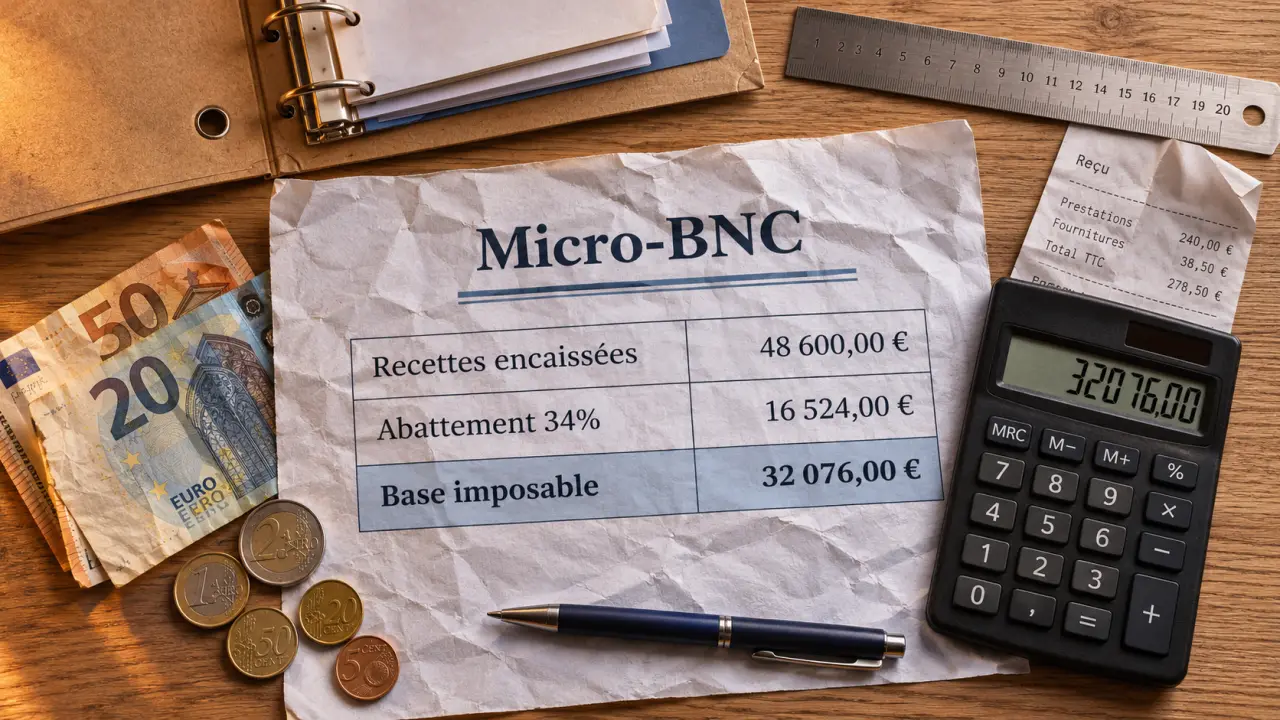
En micro-entreprise, les BNC, ou bénéfices non commerciaux, désignent notamment les revenus tirés d’une activité libérale. Le micro-BNC est un régime fiscal, pas un statut juridique : si vos recettes encaissées restent sous le plafond (83 600 € pour 2026), vous les déclarez et l’administration applique un abattement forfaitaire de 34 % pour calculer votre revenu imposable.
Ce régime simplifie la déclaration, mais ne permet pas de déduire vos frais réels. Pour savoir s’il vous convient, identifiez d’abord votre activité, puis comparez vos recettes au plafond et vos dépenses à l’abattement.
BNC, micro-BNC et micro-entreprise : quelle différence ?
Vous pouvez exercer une activité en entreprise individuelle tout en relevant d’une catégorie fiscale et d’un régime social précis.
| Terme | Ce qu’il désigne |
|---|---|
| BNC | Une catégorie de revenus non commerciaux, notamment les revenus libéraux. |
| Micro-BNC | Un régime fiscal qui calcule le bénéfice imposable à partir des recettes, après abattement forfaitaire. |
| Micro-entrepreneur | Un entrepreneur individuel bénéficiant de régimes simplifiés, notamment pour ses déclarations sociales. |
| Micro-social | Le mode de calcul et de paiement des cotisations sociales sur les recettes déclarées. |
Le micro-BNC n’est donc ni une société ni une forme juridique. Il concerne les revenus de personnes physiques remplissant les conditions du régime. Une société ne devient pas micro-entrepreneur parce qu’elle exerce une activité libérale ; la situation de ses associés obéit à des règles propres.
Quelles activités relèvent des BNC ?
Les activités libérales sont les exemples les plus courants : conseil, rédaction, traduction ou encore certaines professions de santé. La qualification dépend de l’activité réellement exercée, pas seulement du nom inscrit sur votre facture. Pour relever du micro-BNC, votre activité doit être de nature non commerciale et vos recettes doivent rester sous le plafond présenté plus bas.
À l’inverse, les bénéfices industriels et commerciaux, ou BIC, concernent notamment la vente de marchandises et les activités artisanales ou commerciales. Une personne qui vend des produits ne classe donc pas automatiquement ses recettes en BNC parce qu’elle travaille seule.
Si vous cumulez plusieurs activités, distinguez leurs recettes : leur qualification et les plafonds applicables peuvent différer.
Quel plafond de recettes pour relever du micro-BNC ?
Le plafond s’apprécie sur les recettes encaissées hors taxes, et non sur le bénéfice après déduction des dépenses. Une facture émise mais non réglée ne constitue pas encore une recette encaissée.
| Année | Plafond annuel de recettes |
|---|---|
| Revenus de 2025 | 77 700 € |
| Revenus de 2026 | 83 600 € |
L’accès au régime dépend des recettes des années de référence, pas seulement de celles que vous prévoyez d’encaisser cette année. Le montant de 2026 ne remplace pas rétroactivement celui de 2025.
Un dépassement ne signifie pas toujours une sortie immédiate
Un premier dépassement du plafond ne fait pas nécessairement perdre le micro-BNC dès l’année suivante. En revanche, un dépassement pendant deux années consécutives conduit au passage à la déclaration contrôlée. Tenez un relevé annuel de vos recettes pour repérer cette situation avant la déclaration suivante.
Création en cours d’année : un plafond réduit au prorata
Si vous créez votre activité en cours d’année, le plafond est ajusté à la durée d’activité. Pour l’illustrer, une activité commencée le 1er avril 2026 représente 275 jours sur 365. Avec le repère annuel de 83 600 €, le calcul donne :
83 600 € × 275 / 365 = environ 62 986 €.
Ce montant est un plafond de comparaison, pas un montant de recettes à déclarer. Le plafond du micro-BNC ne doit pas non plus être confondu avec les seuils de franchise de TVA : vous pouvez avoir des obligations de TVA tout en restant au micro-BNC.
Comment calculer votre revenu imposable en micro-BNC ?
Vous indiquez vos recettes encaissées dans la déclaration complémentaire 2042-C-PRO. L’administration applique ensuite un abattement forfaitaire de 34 %, avec un minimum de 305 €. Le solde entre dans le calcul de votre revenu imposable, soumis au barème progressif de l’impôt sur le revenu, sauf option applicable pour le versement libératoire.
Exemple avec 30 000 € de recettes
- Recettes encaissées : 30 000 €.
- Abattement de 34 % : 10 200 €.
- Bénéfice retenu pour l’impôt : 19 800 €.
Les 19 800 € ne représentent pas l’impôt à payer. Ils constituent une base intégrée aux autres revenus du foyer pour le calcul de l’impôt.
L’abattement remplace la déduction des dépenses professionnelles. Vous ne pouvez pas retirer une seconde fois votre loyer, votre matériel ou vos autres frais réels. Si vos recettes sont faibles, l’abattement minimum de 305 € s’applique sans créer de bénéfice imposable négatif.
Quelles déclarations et cotisations prévoir ?
La déclaration fiscale annuelle
Chaque année, reportez les recettes concernées sur la 2042-C-PRO, en complément de votre déclaration de revenus. Inscrivez les recettes, sans retrancher vous-même les 34 % : l’administration calcule l’abattement.
Conservez un total annuel cohérent avec vos encaissements. La déclaration fiscale et les déclarations sociales répondent à deux obligations différentes, même si elles partent toutes deux des recettes.
Les déclarations sociales à l’Urssaf
Le micro-entrepreneur déclare ses recettes à l’Urssaf chaque mois ou chaque trimestre, selon la périodicité retenue. Les cotisations sociales sont calculées sur les recettes déclarées, sans appliquer l’abattement fiscal de 34 %.
Le taux dépend notamment de l’activité et de la situation sociale applicable. Ne confondez donc pas le revenu imposable calculé pour l’impôt avec l’assiette des cotisations. Une période sans encaissement donne lieu à une déclaration de recettes nulles.
Les documents à tenir
Le micro-BNC allège la comptabilité, mais ne dispense pas de suivre les paiements. En pratique :
- tenez un livre des recettes, avec le détail des encaissements ;
- établissez vos factures et gardez-en une copie ;
- conservez les justificatifs qui permettent de retrouver les montants déclarés ;
- séparez dans votre suivi les recettes relevant d’activités différentes, si vous en exercez plusieurs.
Rapprochez régulièrement vos factures de vos encaissements : une facture impayée ne doit pas gonfler votre déclaration de recettes.
Micro-BNC ou déclaration contrôlée : comment choisir ?
La déclaration contrôlée impose le bénéfice calculé à partir des recettes et des charges professionnelles déductibles. Elle demande une comptabilité plus détaillée et le dépôt d’une déclaration de résultat 2035 et de ses annexes, par voie dématérialisée. Elle peut s’appliquer après un dépassement du plafond ou sur option.
| Point comparé | Micro-BNC | Déclaration contrôlée |
|---|---|---|
| Calcul fiscal | Recettes moins abattement forfaitaire | Recettes moins charges professionnelles déductibles |
| Frais réels | Non déduits séparément | Pris en compte s’ils sont déductibles |
| Déclaration | Recettes sur la 2042-C-PRO | Déclaration 2035 et annexes, puis report du résultat |
| Suivi | Livre des recettes et justificatifs | Comptabilité et suivi des charges plus détaillés |
Le test des 34 %
Comparez vos charges professionnelles déductibles à 34 % de vos recettes. C’est un premier critère de choix, pas une simulation complète de votre impôt ou de vos cotisations.
Avec 30 000 € de recettes, l’abattement micro-BNC atteint 10 200 €. Si vos charges déductibles sont de 6 000 €, le forfait dépasse vos dépenses de 4 200 €. Si elles atteignent 15 000 €, la déclaration contrôlée ferait apparaître, dans cet exemple simplifié, un bénéfice de 15 000 €, contre 19 800 € en micro-BNC.
Pour décider, ajoutez le coût et le temps du suivi comptable à la comparaison. Tenez aussi compte de l’évolution prévue de vos frais : une année d’achat de matériel peut donner un résultat différent d’une année habituelle.
Le versement libératoire change-t-il le calcul ?
Le versement libératoire est une option soumise à conditions, notamment de revenu du foyer. Il permet de payer l’impôt sur le revenu lié à l’activité en même temps que les cotisations sociales, sur la base des recettes déclarées. Ce paiement fiscal reste distinct des cotisations : il s’y ajoute.
Cette option ne transforme pas l’abattement de 34 % en cotisation et ne dispense pas de mentionner les recettes dans la déclaration annuelle. Pour choisir, comparez le paiement calculé sur vos recettes avec l’impôt que produirait leur prise en compte au barème progressif dans votre foyer.
Questions fréquentes sur le BNC en micro-entreprise
Comment fonctionne l’option pour la déclaration contrôlée ?
Vous pouvez quitter le micro-BNC sans avoir dépassé le plafond, en optant pour la déclaration contrôlée. L’option se formule auprès de l’administration fiscale dans un délai fixé et s’applique à l’année concernée. Elle entraîne les obligations décrites plus haut : comptabilité détaillée et déclaration 2035 avec ses annexes.
Peut-on déduire ses frais professionnels en micro-BNC ?
Pas séparément : l’abattement de 34 % tient lieu de déduction forfaitaire. Si vos charges réelles dépassent durablement ce forfait, la déclaration contrôlée devient le régime à comparer en priorité.
- BNC en micro-entreprise : activités, plafond, abattement de 34 % et choix du régime - 10 novembre 2026
- Définition des ressources humaines : rôle et missions des RH - 9 novembre 2026
- Formation management web 69 : comparez les options à Lyon - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Auto-entrepreneur : 4 justificatifs officiels pour prouver vos revenus sans fiche de paie
 Créer son entreprise sans argent : 4 leviers pour démarrer avec 1 € de capital
 Simulation revenu SASU : 70 % de charges, calcul réel et optimisation
 Fiscalité du PEE : comment optimiser votre épargne salariale et réduire vos impôts