Régime fiscal de la micro-entreprise : l’abattement simplifie l’impôt, mais ne déduit pas vos frais
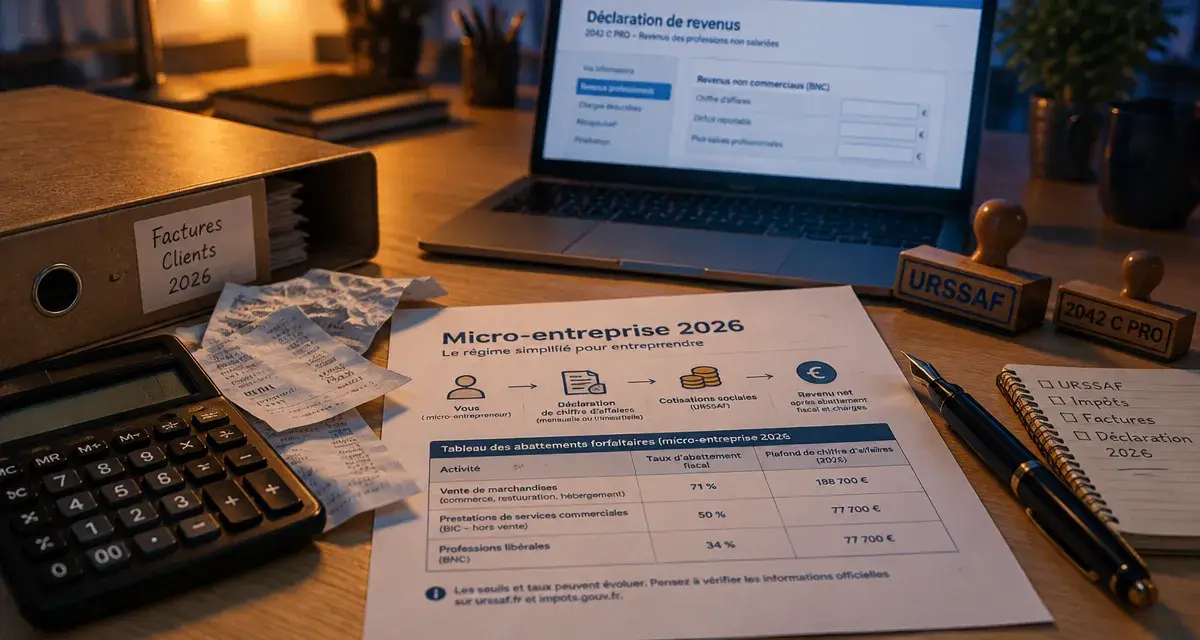
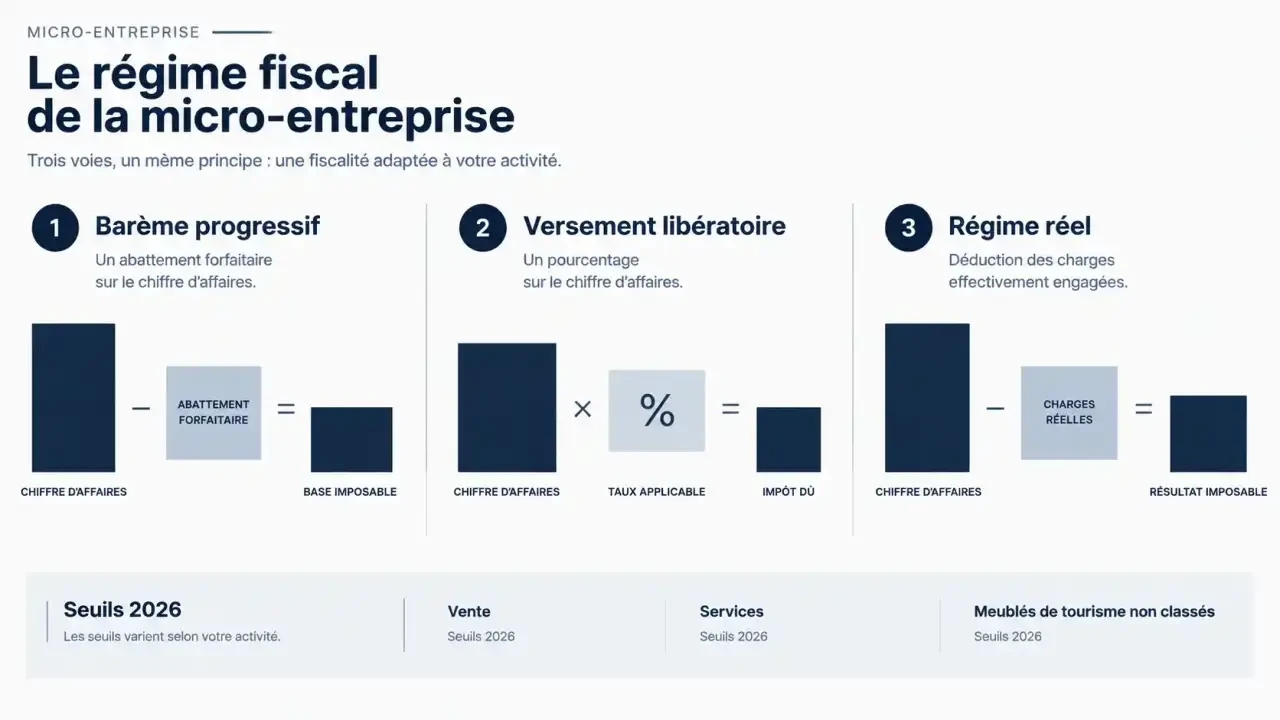
En micro-entreprise, l’impôt ne se calcule généralement pas sur votre bénéfice réel : l’administration applique un abattement forfaitaire à votre chiffre d’affaires. Vous pouvez, sous conditions, choisir le versement libératoire. Pour déterminer la formule adaptée, il faut distinguer trois questions : votre activité est-elle éligible, quel revenu sera imposé et quelle place occupent vos dépenses professionnelles ?
Vérifier son éligibilité avec les seuils applicables en 2026
Le régime micro-fiscal est un mode simplifié d’imposition des bénéfices. Il relève du micro-BIC pour les activités industrielles, commerciales ou artisanales, et du micro-BNC pour les activités libérales concernées. Ce n’est pas un statut juridique distinct. Le micro-social, lui, détermine les cotisations sociales : il faut séparer ces deux mécanismes.
Service-Public et le ministère de l’Économie présentent les plafonds suivants pour les revenus de 2026, déclarés en 2027. Ils s’apprécient sur le chiffre d’affaires annuel hors taxes, selon la catégorie exacte de l’activité.
| Activité | Plafond annuel 2026 |
|---|---|
| Vente de marchandises, denrées et certaines prestations d’hébergement | 203 100 € HT |
| Prestations de services BIC et professions libérales BNC | 83 600 € HT |
| Location meublée longue durée et meublés de tourisme classés | 83 600 € HT |
| Meublés de tourisme non classés | 15 000 € HT |
En activité mixte, les plafonds ne s’additionnent pas. Une activité de vente complétée par des services doit respecter le plafond global de 203 100 €, avec une part de services limitée à 83 600 €. Les recettes doivent donc être ventilées par activité.
La location meublée nécessite une vérification particulière : classement touristique, location de longue durée et chambres d’hôtes ne sont pas interchangeables. De même, une activité réglementée n’est pas automatiquement admissible au micro-social parce que ses recettes restent sous un plafond fiscal. En cas de doute, faites confirmer votre catégorie par le service des impôts des entreprises.
Calculer le revenu imposable sans confondre abattement et dépenses
Au régime classique, vous déclarez votre chiffre d’affaires ou vos recettes sans retirer vos frais. L’administration applique ensuite un abattement censé représenter l’ensemble des charges professionnelles. Bpifrance Création indique les pourcentages suivants, avec un minimum d’abattement de 305 € selon les règles applicables.
| Catégorie | Abattement | Part imposable |
|---|---|---|
| Achat-revente, vente de denrées et hébergement éligible | 71 % | 29 % |
| Prestations de services BIC et locations meublées concernées, notamment touristiques classées | 50 % | 50 % |
| Activités libérales BNC | 34 % | 66 % |
| Meublés de tourisme non classés | 30 % | 70 % |
Pour une activité d’achat-revente réalisant 35 000 € de chiffre d’affaires, l’abattement de 71 % laisse 10 150 € de bénéfice imposable. Ce montant rejoint les autres revenus du foyer et relève du barème progressif de l’impôt sur le revenu. Ce n’est donc ni l’impôt à payer ni nécessairement l’argent réellement disponible.
Imaginez un atelier qui vend des accessoires en tissu : les métrages achetés, les chutes inutilisables, les doublures et les emballages diminuent sa marge, mais ne se déduisent pas séparément en micro. Deux ateliers au même chiffre d’affaires peuvent ainsi avoir une trésorerie très différente tout en présentant la même base imposable. Tenir une fiche de coût par pièce, incluant pertes de coupe et fournitures, permet de repérer ce décalage avant qu’il ne fragilise l’activité.
Choisir entre barème progressif, versement libératoire et réel
Le bon choix dépend autant des dépenses professionnelles que des revenus du foyer. La simplicité administrative ne suffit pas à déterminer la solution la moins coûteuse.
Le versement libératoire : un pourcentage du chiffre d’affaires
Cette option permet de payer l’impôt avec les déclarations mensuelles ou trimestrielles à l’Urssaf. Les taux fiscaux sont de 1 % pour l’achat-revente et les activités assimilées éligibles, 1,7 % pour les prestations BIC concernées et 2,2 % pour les BNC. Ils s’ajoutent aux cotisations sociales : ce ne sont pas des taux globaux de prélèvement.
L’accès dépend notamment du revenu fiscal de référence de l’année N-2. Pour une application en 2026, Bpifrance Création indique un plafond de 29 315 € pour une part, 58 630 € pour deux parts, 73 288 € pour 2,5 parts et 87 945 € pour trois parts.
Un foyer non imposable au régime classique peut avoir intérêt à éviter cette option, puisqu’elle prélève un impôt dès les premiers euros encaissés. Inversement, elle peut être intéressante pour certains foyers imposés. Les revenus concernés restent pris en compte pour le revenu fiscal de référence et le taux applicable aux autres revenus : comparez l’impôt total du foyer.
Le réel : examiner les charges plutôt que le seul chiffre d’affaires
Au réel, les dépenses déductibles et, selon les règles applicables, les amortissements permettent de déterminer le bénéfice effectivement imposable. Les BNC relèvent alors de la déclaration contrôlée. Cette solution mérite une simulation lorsque les achats, loyers, équipements ou frais de sous-traitance pèsent lourd.
Comparez vos charges à l’abattement de votre catégorie, puis intégrez les obligations comptables et les conséquences sociales du changement. Une option pour le réel peut être possible sans dépasser le plafond micro ; ses modalités et son calendrier sont à vérifier auprès de l’administration fiscale.
Anticiper un dépassement ou une création en cours d’année
Un dépassement isolé n’entraîne généralement pas une sortie immédiate. L’appréciation du régime repose sur les années N-1 et N-2. Lorsque le plafond est dépassé pendant deux années civiles consécutives, le passage au régime réel intervient, en principe, au 1er janvier suivant la seconde année de dépassement.
Il faut donc suivre les encaissements par catégorie et conserver un historique annuel. Une hausse ponctuelle ne se traite pas comme une progression durable. Avant une sortie, anticipez la comptabilité, la facturation et la trésorerie nécessaires au nouveau régime.
Une création en cours d’année peut imposer un ajustement du seuil pour apprécier les conditions de maintien ultérieur : seuil annuel × nombre de jours d’activité ÷ 365. Dans l’exemple de Service-Public, une activité de vente créée le 31 janvier 2026 compte 335 jours d’existence : le plafond proratisé est de 186 407 €, contre 203 100 € pour l’année entière. Ce calcul n’est pas un plafond de facturation interdisant de poursuivre l’activité.
Déclarer et exercer ses options au bon interlocuteur
La déclaration à l’Urssaf ne remplace pas la déclaration annuelle de revenus. Le chiffre d’affaires ou les recettes doivent également figurer sur la 2042 C PRO, dans les cases correspondant à l’activité et au mode d’imposition, même avec le versement libératoire.
- À la création : demander le versement libératoire au plus tard le dernier jour du troisième mois suivant celui de la création.
- En cours d’activité : demander l’option à l’Urssaf au plus tard le 30 septembre pour l’année suivante.
- Pour y renoncer : respecter également l’échéance du 30 septembre pour une prise d’effet l’année suivante.
Enfin, le régime micro ne dispense pas de toutes les autres taxes. La franchise de TVA possède ses propres seuils : devenir redevable de TVA n’implique pas automatiquement de sortir du micro-fiscal. La CFE bénéficie notamment d’une exonération l’année de création et, sous conditions, pour un chiffre d’affaires annuel ne dépassant pas 5 000 €. La base est en principe réduite de moitié l’année suivante.
Selon Bpifrance Création, la CET regroupe CFE et CVAE. Le paiement de la CVAE concerne un chiffre d’affaires supérieur à 500 000 € HT, mais certaines obligations déclaratives peuvent apparaître au-delà de 152 500 €. Pour sécuriser votre choix, préparez vos recettes, vos charges et votre dernier avis d’impôt avant de consulter le service des impôts ou un expert-comptable.
Articles qui pourraient vous intéresser :
 Financement d’entreprise : 4 leviers stratégiques pour sécuriser vos aides et éviter le rejet de dossier
 Création de SCI en ligne : 3 étapes clés pour immatriculer votre société sans erreur
 Facturer sans numéro SIRET : les conditions pour lancer votre activité en toute légalité
 Auto-entrepreneur et TVA : seuils de dépassement et méthode de régularisation sans panique