Comptable pour micro-entreprise : payer un suivi ou rester autonome ?
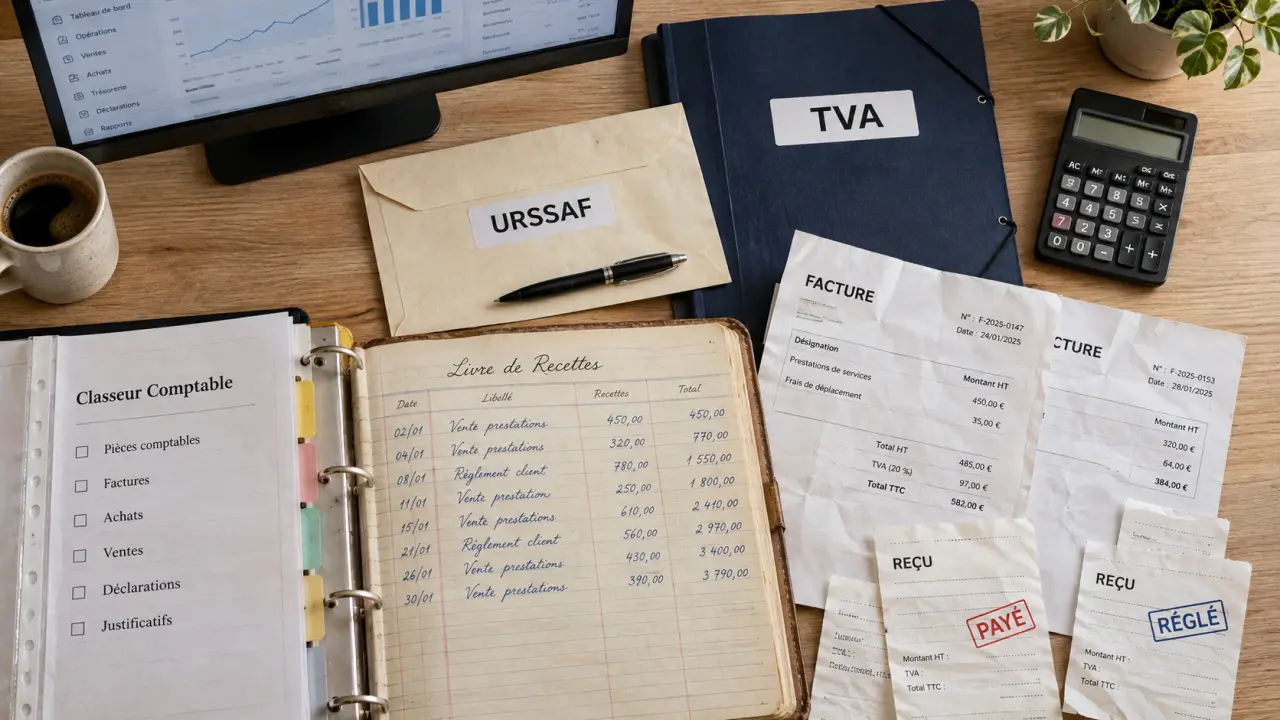
Un comptable n’est pas obligatoire en micro-entreprise. Vous pouvez gérer seul vos recettes, vos factures et vos déclarations, sans produire de bilan comptable. L’accompagnement devient surtout intéressant lorsque la TVA, plusieurs activités ou un changement de régime compliquent votre gestion. Pour choisir, comparez les tâches réellement déléguées, le temps gagné et le prix annuel, plutôt qu’un simple abonnement affiché.
Ce que vous devez gérer, avec ou sans comptable
La micro-entreprise bénéficie d’une comptabilité allégée, mais cela ne signifie pas une absence de suivi. Même si vous confiez certaines démarches à un professionnel, vous devez lui transmettre des informations complètes et conserver vos justificatifs.
Des recettes traçables et des factures conformes
Vous devez tenir un livre des recettes chronologique permettant d’identifier les sommes encaissées, leur origine, le mode de paiement et les justificatifs correspondants. Un registre des achats s’ajoute pour certaines activités, notamment la vente de marchandises et certaines prestations d’hébergement.
Vos factures doivent comporter les mentions obligatoires adaptées à votre situation, avec une numérotation cohérente. Conservez les factures et pièces justificatives pendant 10 ans, dans un classement permettant de les retrouver facilement. En revanche, le régime micro n’impose pas d’établir un bilan et un compte de résultat annuels.
Des déclarations à effectuer même sans recettes
Le chiffre d’affaires encaissé se déclare à l’URSSAF mensuellement ou trimestriellement, selon la périodicité choisie. La déclaration reste obligatoire à 0 €. Une facture émise mais non réglée ne constitue pas encore une recette encaissée. Ne déduisez pas non plus vos achats ou vos frais professionnels du chiffre d’affaires déclaré.
Les déclarations manquantes peuvent entraîner des pénalités et, sans régularisation, un calcul forfaitaire des cotisations. Les erreurs de facturation exposent également à des sanctions distinctes. Le montant applicable dépend du manquement et des règles en vigueur : mieux vaut régulariser rapidement que laisser plusieurs échéances s’accumuler.
Enfin, un compte bancaire dédié à l’activité devient obligatoire lorsque le chiffre d’affaires annuel dépasse 10 000 € pendant 2 années consécutives. Il ne s’agit pas nécessairement d’une offre bancaire « professionnelle » : vérifiez néanmoins que les conditions du compte autorisent votre usage.
Les situations où l’accompagnement devient vraiment utile
Un faible nombre de factures et une activité stable se prêtent généralement à l’autogestion. À l’inverse, certaines évolutions justifient un rendez-vous, même sans souscrire immédiatement un suivi permanent.
TVA et activités mixtes : deux sources de confusion
Le régime micro et la franchise en base de TVA sont deux dispositifs distincts. Vous pouvez rester micro-entrepreneur tout en devenant redevable de la TVA. Il faut alors adapter les factures, déterminer les déclarations à effectuer et vérifier les conditions de déduction de la TVA sur les achats.
Une activité mêlant vente et prestations demande aussi de bien ventiler les recettes. Par exemple, un artisan qui facture du matériel et de la main-d’œuvre doit vérifier le traitement applicable à chaque catégorie. Un professionnel peut sécuriser cette organisation avant que les erreurs ne se répètent.
Charges importantes ou sortie du régime micro
En micro-entreprise, les dépenses réelles ne se déduisent pas individuellement pour calculer le bénéfice imposable : un abattement forfaitaire s’applique. Lorsque vos achats, déplacements ou investissements deviennent importants, une comparaison avec un régime réel peut être pertinente. Elle doit intégrer les cotisations, la fiscalité et le coût administratif supplémentaire.
Suivez votre activité comme l’aiguille d’un tableau de bord : le chiffre d’affaires indique une progression, mais pas nécessairement une meilleure rentabilité. Notez aussi ce qui reste après les achats, les cotisations et les frais récurrents. Si les ventes augmentent tandis que cette somme stagne, le bon rendez-vous comptable porte sur votre marge et vos prix, pas seulement sur vos déclarations.
Un dépassement des seuils ou un projet de société mérite également une anticipation. Passer au réel ou créer une société peut entraîner une comptabilité plus complète et, selon la structure, la production de comptes annuels. L’enjeu est de comparer les options avant de choisir, plutôt que de changer uniquement parce que l’activité grandit.
Quel budget prévoir selon le service choisi ?
Le prix d’un comptable pour une micro-entreprise dépend surtout du périmètre confié. Un outil de facturation, une consultation fiscale et une mission de suivi ne rendent pas le même service. Les repères suivants sont indicatifs : seul un devis précise le coût adapté à votre dossier.
| Solution | Budget indicatif | Ce que vous prenez en charge |
|---|---|---|
| Autogestion | 0 € hors éventuels outils | Toute l’organisation et les déclarations |
| Logiciel de gestion | 0 à 15 € par mois, soit 0 à 180 € par an | Le contrôle des données et les démarches non automatisées |
| Accompagnement en ligne adapté à la micro-entreprise | 18 à 60 € par mois selon l’offre | La transmission des pièces et les tâches exclues du contrat |
| Suivi en cabinet | 30 à 100 € par mois selon la mission | La collecte des documents et la validation des informations |
| Assistance ponctuelle | Sur devis selon la question | La gestion courante après la consultation |
Des forfaits annuels de 350 à 800 € existent également pour certaines missions limitées. Ne les comparez pas directement à un suivi mensuel plus large : vérifiez notamment si la TVA, les échanges avec le professionnel et les déclarations sont inclus.
Le format en ligne n’est pas, à lui seul, une garantie de prix inférieur. Une offre peu chère peut ne comprendre que le logiciel et une assistance technique. À l’inverse, un cabinet peut proposer une intervention ciblée suffisante pour votre besoin. Demandez toujours le coût annuel total, avec les éventuels frais de démarrage et prestations supplémentaires.
Choisir une solution sans payer pour des tâches inutiles
Le bon niveau d’accompagnement dépend davantage de votre autonomie et de vos difficultés que du seul chiffre d’affaires. Un prestataire avec peu de factures peut rester autonome ; un commerçant avec de nombreux encaissements ou une situation de TVA complexe peut avoir besoin d’un suivi plus structuré.
- Choisissez l’autogestion si vous maîtrisez vos obligations et tenez vos documents régulièrement.
- Choisissez un logiciel si votre principal problème est le classement, la facturation ou le suivi des paiements.
- Demandez une consultation ponctuelle pour une question de TVA, de seuil ou de choix de régime.
- Envisagez un suivi régulier si les difficultés reviennent ou si la gestion vous détourne trop de votre activité.
Pour une mission d’expertise comptable, vérifiez l’inscription du professionnel à l’Ordre des experts-comptables. Un logiciel ou un service d’assistance administrative ne remplace pas automatiquement cette compétence. La lettre de mission doit préciser qui prépare les déclarations, qui les transmet et dans quels délais les documents sont attendus.
Avant de signer, demandez un devis sur un besoin concret : « vérifier ma TVA », « sécuriser mes déclarations » ou « comparer micro et réel ». Vous pourrez ainsi mesurer la prestation rendue. L’objectif n’est pas de déléguer par principe, mais d’acheter la sécurité et le temps qui vous manquent réellement.
Articles qui pourraient vous intéresser :
 Expert-comptable SASU : sécurisez votre gestion et optimisez vos coûts dès 800 € par an
 Succession : les 4 actes notariés indispensables pour sécuriser votre héritage
 Parts sociales Crédit Agricole : rendement, risques et 3 étapes pour les revendre
 Pourquoi une entreprise rentable manque-t-elle de liquidités ? Bénéfice, délais et pilotage