RSA et micro-entreprise : le chiffre d’affaires ne fait pas tout
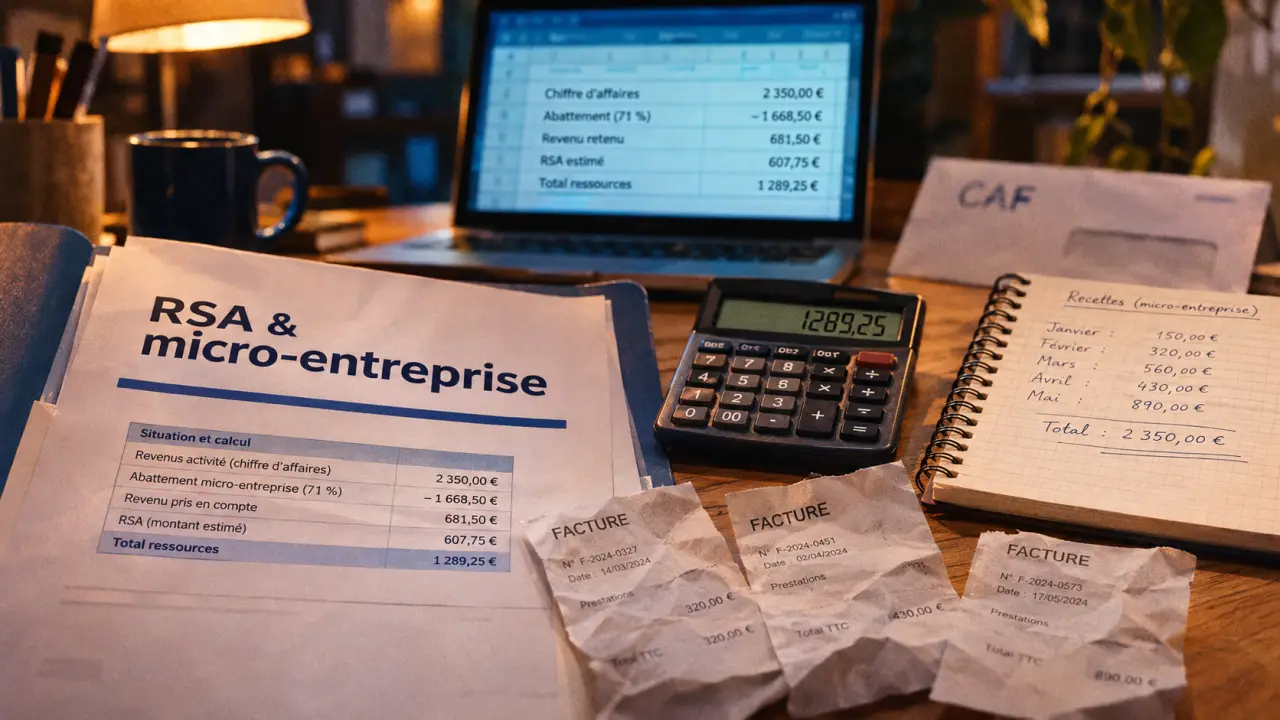
Vous pouvez cumuler le RSA et une micro-entreprise : créer votre activité ne supprime pas automatiquement votre allocation. Vos droits dépendent toutefois des ressources de tout votre foyer, du chiffre d’affaires retenu après abattement et de votre situation de logement. Pour éviter un trop-perçu, il faut distinguer ce que vous encaissez, ce que vous déclarez et ce que la CAF utilise pour calculer votre aide.
Le droit au RSA dépend de votre foyer, pas de votre statut
Le revenu de solidarité active garantit un minimum de ressources aux personnes remplissant ses conditions d’accès. Être micro-entrepreneur, avec ou sans chiffre d’affaires, n’est donc pas un obstacle en soi. À l’inverse, une activité sans recettes ne suffit pas à ouvrir un droit si votre conjoint dispose de revenus qui dépassent le niveau applicable à votre foyer.
Le RSA est généralement accessible à partir de 25 ans. Entre 18 et 24 ans, des possibilités existent notamment pour les jeunes actifs remplissant une condition d’activité antérieure, ou pour les personnes ayant un enfant à charge ou à naître. Le RSA jeune actif suppose en principe une activité équivalant à 2 ans à temps plein sur les 3 dernières années.
Il faut également résider en France de manière stable et effective, en principe au moins 9 mois dans l’année. Les conditions de nationalité ou de séjour varient selon votre situation. Pour certains ressortissants étrangers hors Union européenne, une condition de détention d’un titre autorisant à travailler depuis au moins 5 ans s’applique, avec des exceptions.
Il n’existe pas un plafond unique de chiffre d’affaires permettant de conserver le RSA. Une personne seule, un couple et un parent isolé ne sont pas évalués de la même façon. Les salaires, allocations chômage et autres ressources prises en compte doivent également entrer dans l’examen du dossier.
Du chiffre d’affaires au RSA : les étapes du calcul
L’abattement transforme les recettes en revenu retenu
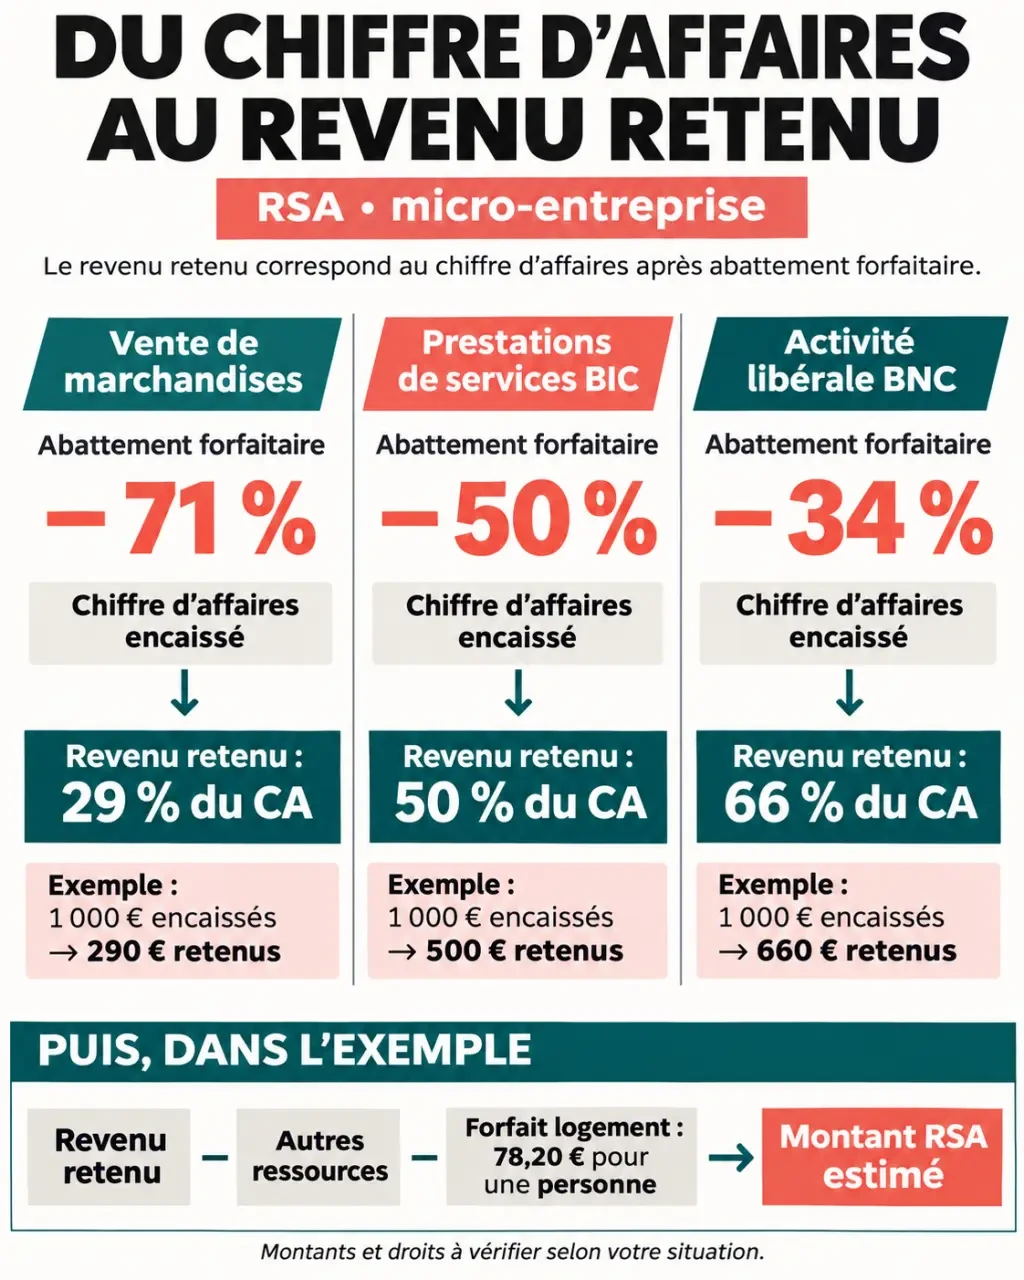
Pour une micro-entreprise relevant des règles habituelles, la CAF retient un revenu calculé à partir du chiffre d’affaires après un abattement forfaitaire lié à l’activité. Ce mécanisme représente les frais professionnels : il ne correspond ni à votre bénéfice réel ni à la somme restante après paiement des cotisations sociales.
Comparez les régimes sociaux de l’auto-entrepreneur — Utilisez le simulateur officiel de l’Urssaf pour comparer les régimes sociaux et mieux choisir votre statut.
| Nature de l’activité | Abattement habituel | Revenu retenu sur 1 000 € encaissés |
|---|---|---|
| Vente de marchandises | 71 % | 290 € |
| Prestations de services commerciales ou artisanales relevant des BIC | 50 % | 500 € |
| Activités libérales relevant des BNC | 34 % | 660 € |
Ces taux concernent les catégories courantes ; certaines activités, notamment de location meublée, nécessitent une vérification spécifique. Si vous exercez plusieurs activités, ventilez les recettes entre les bonnes catégories. Ne déduisez pas en plus vos achats, vos déplacements ou vos cotisations : vous appliqueriez deux fois une réduction.
Les autres ressources et le logement complètent le calcul
La logique générale consiste à partir du montant forfaitaire correspondant à votre foyer, puis à retrancher les ressources retenues et, lorsqu’il s’applique, le forfait logement. Au 1er avril 2026, le montant forfaitaire pour une personne seule sans enfant est de 651,69 € par mois, avant déductions éventuelles.
Un forfait logement peut notamment être appliqué si vous percevez une aide au logement, êtes hébergé gratuitement ou êtes propriétaire occupant sans aide au logement. Il atteint 78,20 € pour une personne, 156,41 € pour deux personnes et 193,55 € pour trois personnes ou plus. Ce n’est pas nécessairement le montant de votre aide au logement qui est soustrait.
À titre illustratif, une personne seule ayant un revenu professionnel retenu de 200 €, sans autre ressource, avec un forfait logement de 78,20 €, aboutirait à 373,49 € de RSA selon cette logique simplifiée. Le calcul définitif dépend du dossier et de la période examinée.
Le seuil vraiment utile à surveiller n’est donc pas seulement celui de vos ventes : c’est votre point d’équilibre de trésorerie. Une commande importante peut augmenter le revenu retenu alors que vous devez encore financer du stock ou du matériel. Avant d’engager cette recette, prévoyez vos dépenses professionnelles et une éventuelle baisse du RSA au prochain recalcul : argent encaissé ne signifie pas argent entièrement disponible.
Déclarer sans confondre facturation, encaissement et revenu
À la création, signalez le changement de situation
Si vous percevez déjà le RSA, déclarez le début de votre activité dans votre espace CAF ou auprès de la MSA si vous en dépendez. L’immatriculation réalisée sur le Guichet unique des formalités des entreprises ne remplace pas cette démarche. Le maintien du RSA reste soumis à l’examen de vos ressources : il ne s’agit pas d’une garantie de versement inchangé pendant les premiers mois.
Si vous n’êtes pas allocataire, commencez par une simulation, puis déposez une demande. Préparez les informations relatives à votre foyer, votre logement et vos ressources. Une simulation favorable ne vaut pas décision d’attribution.
Chaque trimestre, suivez les rubriques du formulaire
Les droits sont réexaminés tous les 3 mois. Utilisez les mois expressément demandés dans votre déclaration, sans reconstituer vous-même un trimestre différent. Pour votre activité, distinguez les factures émises des sommes effectivement encaissées : une facture encore impayée n’est pas une recette encaissée.
- Reportez les recettes mois par mois, dans la catégorie correspondant à votre activité.
- Vérifiez si le formulaire attend le chiffre d’affaires brut ou un montant après abattement ; ne pratiquez jamais une double déduction.
- Déclarez aussi les autres ressources demandées pour les membres du foyer.
- Indiquez zéro lorsqu’aucune recette n’a été encaissée et que la rubrique doit être complétée.
La déclaration à l’Urssaf ne remplace pas celle destinée à la CAF. Conservez votre livre des recettes, vos justificatifs d’encaissement et les confirmations de déclaration. Si vous repérez une erreur, signalez-la rapidement par écrit afin de demander sa correction et de limiter le risque de trop-perçu.
L’activité indépendante doit trouver sa place dans votre accompagnement
Les bénéficiaires du RSA sont concernés par l’inscription automatique à France Travail et par un accompagnement adapté. Un contrat d’engagement précise les démarches à effectuer. La création d’une micro-entreprise ne dispense pas automatiquement de ces obligations.
Le cadre prévoit en principe au moins 15 heures d’activité par semaine. Il ne s’agit pas nécessairement de 15 heures de travail salarié : prospection, formation ou actions de développement de l’entreprise peuvent être intégrées au parcours lorsqu’elles sont convenues avec le référent.
La durée peut être adaptée à la situation individuelle. Des exemptions existent notamment en cas de difficultés particulières liées à la santé, au handicap ou, sous conditions, pour un parent isolé sans solution de garde d’un enfant de moins de 12 ans. Faites préciser vos engagements plutôt que de supposer que toutes vos démarches entrepreneuriales seront comptabilisées.
Préparez des éléments concrets pour vos rendez-vous : devis envoyés, rendez-vous commerciaux, formations suivies et suivi des recettes. Ils permettent d’expliquer la réalité de votre activité et d’ajuster l’accompagnement à ses besoins.
Quand les recettes progressent, examinez aussi la prime d’activité
Le RSA et la prime d’activité répondent à deux logiques différentes. Le premier soutient un foyer disposant de très faibles ressources ; la seconde complète des revenus professionnels modestes. Il ne faut donc pas choisir une aide uniquement d’après son intitulé : un cumul peut être possible, selon les ressources et la composition du foyer.
Refaites une simulation lorsque votre activité démarre réellement, quand les revenus de votre conjoint changent ou quand votre situation familiale évolue. La baisse du RSA ne signifie pas nécessairement la disparition de tout soutien.
Pour sécuriser votre lancement, gardez trois réflexes : signaler les changements sans attendre, tenir un suivi mensuel des encaissements et vérifier les notifications de droits. En cas d’écart entre votre estimation et le montant versé, demandez à la CAF ou à la MSA le détail des ressources, de l’abattement et du forfait logement retenus.
Articles qui pourraient vous intéresser :
 Cumuler freelance et chômage : 70 % de déduction et 2 stratégies pour sécuriser vos revenus
 Réintégration après mise à pied conservatoire : droits, rappels de salaire et procédures de retour
 Grille salaire FEP 2025 : 151,67 h, primes et points à contrôler sur la fiche de paie
 Arrêt de travail mal rempli : les erreurs qui bloquent la CPAM et comment les corriger vite