Imposition micro-entreprise : l’abattement fiscal n’est pas votre revenu net
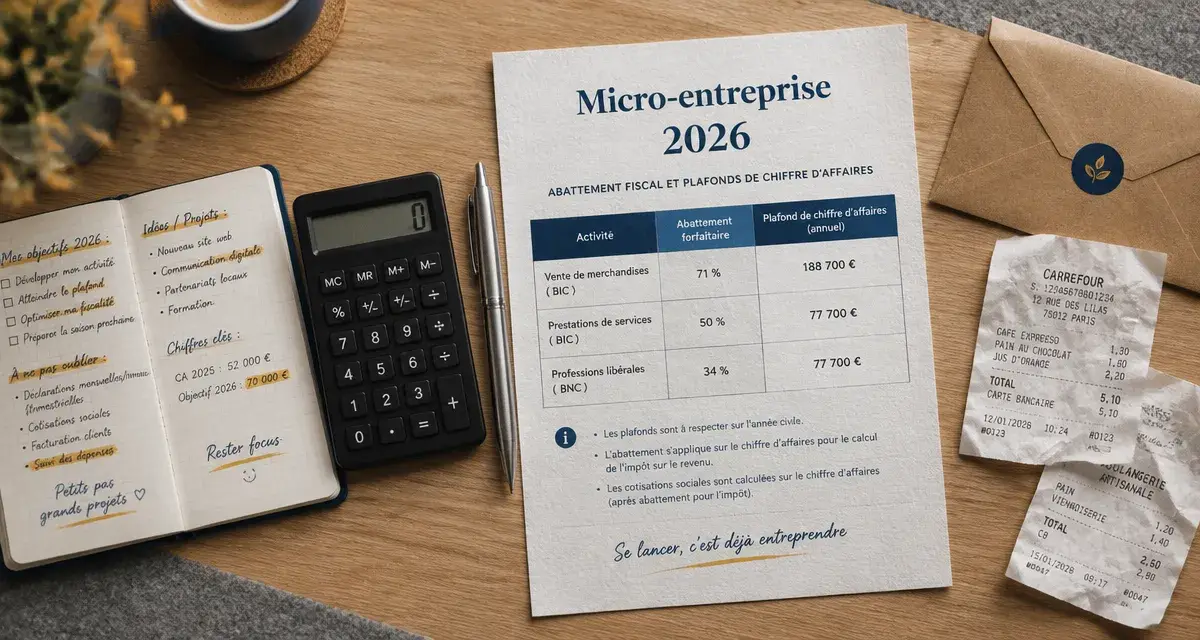
L’imposition d’une micro-entreprise repose sur deux possibilités : le barème progressif de l’impôt sur le revenu, après un abattement forfaitaire, ou le versement libératoire, calculé directement sur le chiffre d’affaires. Le bon choix dépend de votre activité, mais aussi des revenus de votre foyer. Dans les deux cas, les cotisations sociales et les dépenses professionnelles restent à payer séparément.
Vérifier les plafonds avant de calculer son impôt
Le régime micro-fiscal simplifie le calcul du bénéfice imposable. Les activités commerciales et artisanales relèvent généralement des bénéfices industriels et commerciaux, ou micro-BIC. Les activités libérales relèvent des bénéfices non commerciaux, ou micro-BNC. Cette classification détermine notamment l’abattement applicable.
Calcul de l’abattement et du revenu imposable
Estimez l’abattement forfaitaire et le revenu imposable à partir de votre chiffre d’affaires encaissé hors taxes.
Résultats estimatifs
- Abattement forfaitaire
- —
- Revenu imposable après abattement
- —
- Versement libératoire éventuel
- —
À retenir : ce résultat ne constitue ni l’impôt total du foyer, ni le revenu net disponible. Les cotisations sociales, les dépenses réelles, la TVA, la CFE et le calcul de l’impôt au barème progressif ne sont pas inclus. Le versement libératoire est une estimation distincte, calculée sur le chiffre d’affaires ; son application dépend de votre situation et de votre éligibilité. Vérifiez les taux et règles applicables à votre situation.
Pour les recettes de 2026, les principaux plafonds annuels sont les suivants. Les locations meublées obéissent à des distinctions spécifiques : il ne faut pas leur appliquer automatiquement les règles de l’hébergement classique.
| Activité | Plafond micro-fiscal en 2026 |
|---|---|
| Vente de marchandises et hébergement concerné, hors meublés de tourisme | 203 100 € |
| Prestations de services BIC et activités libérales BNC | 83 600 € |
| Location de meublés de tourisme classés | 83 600 € |
| Location de meublés de tourisme non classés | 15 000 € |
Un dépassement ponctuel ne provoque pas nécessairement une sortie immédiate. En principe, le dépassement pendant deux années consécutives entraîne la sortie du régime au 1er janvier suivant la seconde année de dépassement.
En activité mixte, vente et services par exemple, vous devez respecter le plafond global et celui propre aux prestations. À la création, le chiffre d’affaires doit être apprécié en tenant compte d’un prorata temporis pour évaluer les dépassements : plafond annuel × nombre de jours d’activité ÷ 365. Les règles de démarrage doivent donc être examinées avant de conclure à une sortie du régime.
Passer du chiffre d’affaires au revenu imposable
Au régime classique, vous déclarez le chiffre d’affaires encaissé hors taxes, sans retirer vos achats ni vos cotisations. Une facture émise mais non payée ne constitue pas encore un encaissement. L’administration applique ensuite l’abattement représentatif de vos frais professionnels.
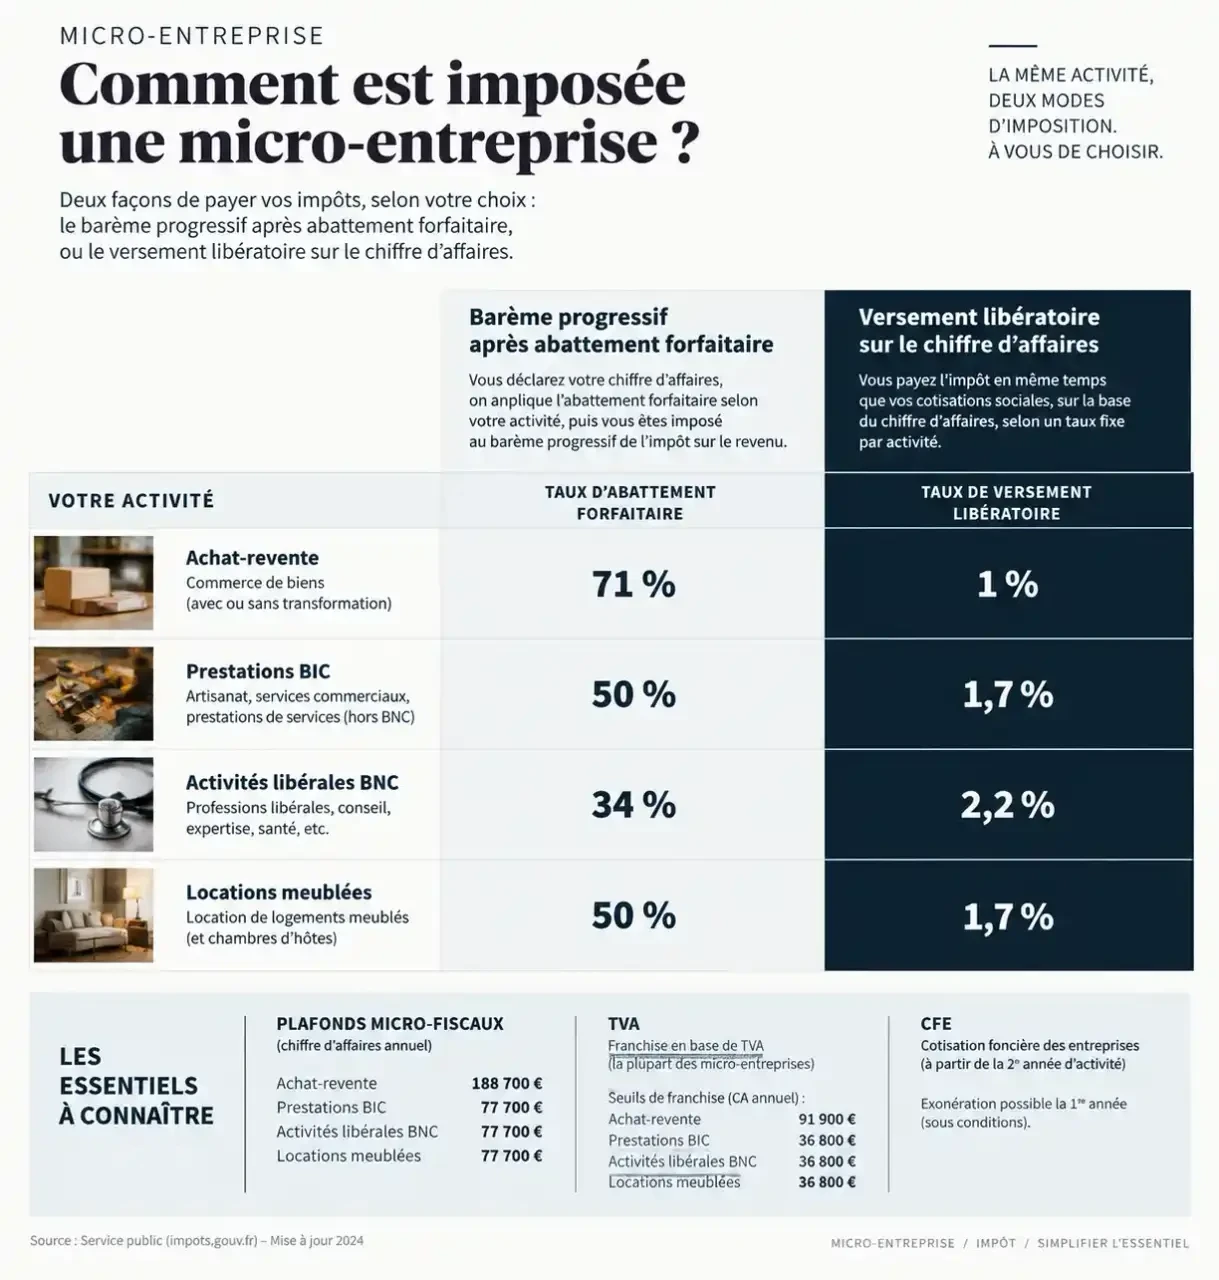
| Nature des recettes | Abattement | Part imposable |
|---|---|---|
| Achat-revente, denrées et hébergement éligible | 71 % | 29 % |
| Prestations de services BIC et certains hébergements, dont les meublés de tourisme classés | 50 % | 50 % |
| Activités libérales BNC | 34 % | 66 % |
| Meublés de tourisme non classés | 30 % | 70 % |
L’abattement comporte un minimum de 305 €, sans pouvoir créer de déficit. Il remplace la déduction des charges réelles : vous ne pouvez pas ajouter une déduction pour votre ordinateur, vos déplacements ou vos cotisations sociales.
Un exemple pour distinguer base imposable et impôt
Un commerçant encaissant 35 000 € bénéficie d’un abattement de 71 %, soit 24 850 €. Son bénéfice imposable est donc de 10 150 €. Ce montant n’est ni son impôt ni l’argent qui lui reste : il s’ajoute aux autres revenus du foyer pour calculer l’impôt au barème progressif, selon les tranches applicables et le quotient familial.
Pour mesurer l’impôt réellement attribuable à l’activité, comparez deux simulations fiscales : l’une avec ces revenus professionnels, l’autre sans. Appliquer votre taux de prélèvement à la source au chiffre d’affaires ne donne pas un calcul fiable.
Comparer le versement libératoire au barème du foyer
Le versement libératoire permet de payer l’impôt sur les recettes concernées en même temps que les cotisations à l’Urssaf, mensuellement ou trimestriellement. Ses taux sont de 1 % pour les ventes et certaines prestations d’hébergement, 1,7 % pour les autres prestations BIC et 2,2 % pour les activités BNC éligibles.
Avec 35 000 € de ventes, le versement représente ainsi 350 €. Mais ce chiffre seul ne suffit pas à prouver son intérêt : un foyer non imposable au régime classique paierait alors un impôt qu’il aurait pu éviter.
Vérifier l’éligibilité et le délai d’option
Pour une application en 2026, le revenu fiscal de référence du foyer de l’année N-2 doit respecter le plafond correspondant aux parts fiscales : 29 315 € pour une personne seule avec une part, 58 630 € pour deux parts, 73 288 € pour un couple avec un enfant et 87 945 € pour un couple avec deux enfants.
L’option se demande auprès de l’Urssaf au plus tard le 30 septembre pour l’année suivante. À la création, elle peut être exercée jusqu’au dernier jour du troisième mois suivant celui du démarrage.
Le versement est libératoire pour les recettes concernées, mais celles-ci restent prises en compte dans le revenu fiscal de référence et pour déterminer le taux effectif applicable aux autres revenus. Comparez donc l’impôt total du foyer, pas seulement la ligne micro-entreprise.
Prévoir la TVA, la CFE et le véritable revenu disponible
Le régime micro-fiscal, le régime micro-social et la franchise de TVA sont trois mécanismes distincts. Vous pouvez rester micro-entrepreneur tout en facturant la TVA. Les seuils de franchise sont indépendants des plafonds micro : vérifiez ceux applicables à votre activité et à la date du dépassement auprès de l’administration fiscale.
Sous franchise, vous ne collectez généralement pas de TVA et ne récupérez pas celle de vos achats. Lorsque vous devenez redevable, la TVA collectée n’est pas un revenu : elle doit être suivie séparément, avec la TVA déductible autorisée.
La CFE, cotisation foncière des entreprises, est en principe exonérée l’année de création. Elle peut ensuite être due même si vous travaillez chez vous. Le seuil de 5 000 € de chiffre d’affaires ou de recettes ouvre une exonération de cotisation minimum ; vérifiez votre situation si vous disposez de locaux imposables. La CVAE n’est normalement pas à payer aux niveaux de chiffre d’affaires du régime micro.
Pensez votre trésorerie comme un sablier : les encaissements arrivent dans la partie haute, mais tout ne doit pas passer vers votre compte personnel. À chaque règlement, réservez les cotisations, l’impôt estimé et les taxes à venir. Ce filtre évite de confondre un solde bancaire temporairement élevé avec une rémunération disponible.
Votre revenu net se calcule ainsi : chiffre d’affaires hors taxes − dépenses réelles − cotisations sociales − taxes professionnelles − impôt attribuable à l’activité. Le simulateur de revenu net de l’Urssaf aide à estimer les prélèvements sociaux ; complétez-le avec vos dépenses effectives.
Déclarer sans doublon et réexaminer son régime
Les démarches sociales et fiscales ne se remplacent pas. Une déclaration à l’Urssaf ne dispense jamais de la déclaration annuelle de revenus.
- Chaque mois ou trimestre : déclarez les encaissements à l’Urssaf, ventilés par activité, même si le montant est nul.
- Chaque année : reportez les recettes brutes dans la déclaration n° 2042 C PRO, dans les rubriques correspondant à votre activité et à votre option fiscale. Ne retirez pas vous-même l’abattement.
- Avec le versement libératoire : remplissez les cases dédiées pour éviter une nouvelle imposition au barème des mêmes recettes.
- Dans votre espace professionnel fiscal : surveillez les avis de CFE et vos éventuelles obligations de TVA.
Enfin, si vos achats, sous-traitances ou investissements deviennent importants, comparez le forfait au régime réel — ou à la déclaration contrôlée en BNC. Celui-ci permet de déduire les charges admises et, selon les règles applicables, les amortissements, avec davantage d’obligations comptables. Le choix pertinent repose sur votre marge réelle et l’impôt du foyer, pas uniquement sur la simplicité du statut.
- Imposition micro-entreprise : l’abattement fiscal n’est pas votre revenu net - 6 novembre 2026
- Régime fiscal de la micro-entreprise : l’abattement simplifie l’impôt, mais ne déduit pas vos frais - 5 novembre 2026
- Comptable pour micro-entreprise : payer un suivi ou rester autonome ? - 4 novembre 2026
Articles qui pourraient vous intéresser :
 Indemnité kilométrique en SASU : barème, limites fiscales et 3 règles pour sécuriser vos remboursements
 Micro-entrepreneur ou auto-entrepreneur : pourquoi il n’y a plus de différence
 Capital social d’une entreprise : 1 € symbolique ou levier de crédibilité stratégique ?
 Virement bancaire et contrôle fiscal : seuils, risques et 4 réflexes pour éviter les sanctions