Fiscalité d’entreprise : taux, seuils et calendrier des obligations pour 2026
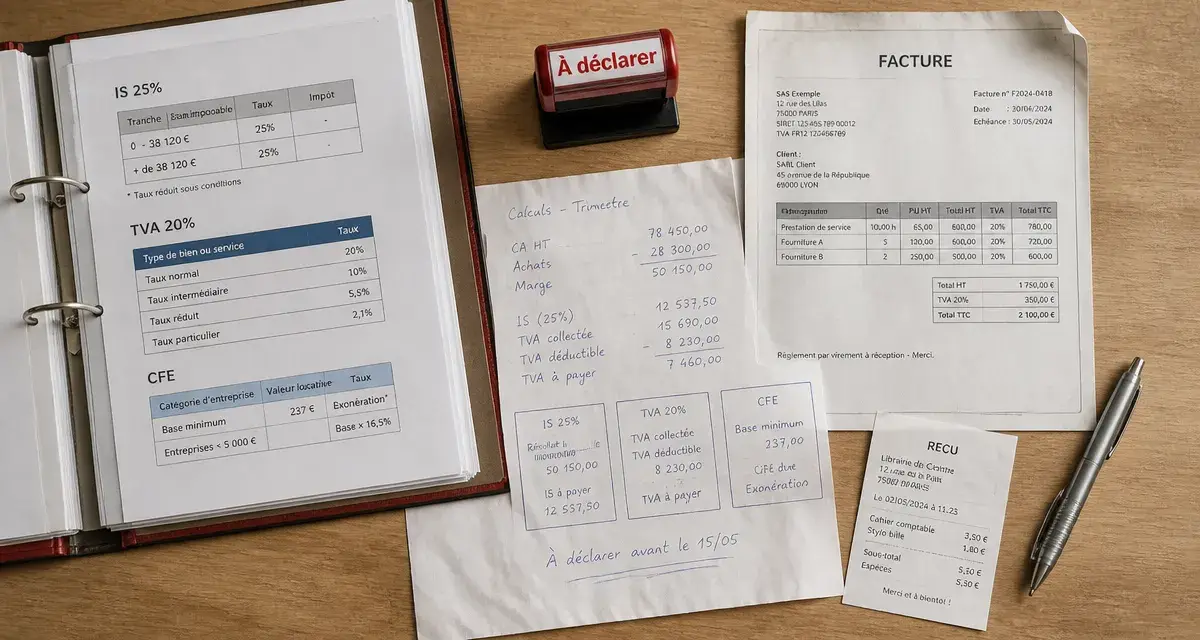
La fiscalité d’entreprise repose sur trois piliers distincts : les impôts sur les bénéfices, les taxes sur la consommation et les prélèvements locaux. Chaque bloc suit ses propres règles, seuils et échéances. Pour un dirigeant, la maîtrise de ces mécanismes est indispensable pour anticiper les flux de trésorerie et éviter les régularisations imprévues.
Les trois piliers de la fiscalité d’une entreprise
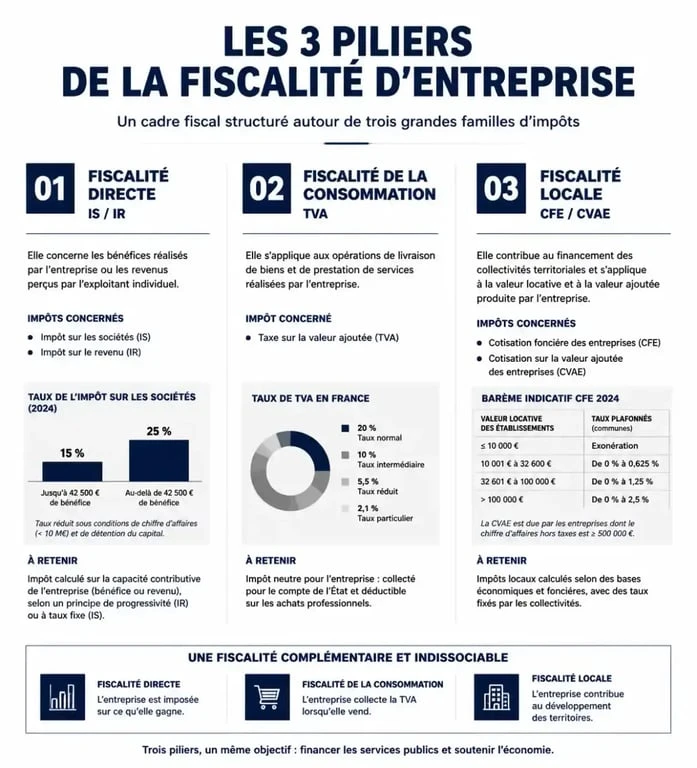
Une entreprise française est soumise à trois familles d’impôts aux logiques bien différentes. La fiscalité directe frappe les bénéfices réalisés, qu’il s’agisse de l’impôt sur les sociétés (IS) ou de l’impôt sur le revenu (IR). La fiscalité de la consommation, via la TVA, est collectée par l’entreprise pour le compte de l’État sur chaque vente. Enfin, la fiscalité locale finance les communes et intercommunalités par la contribution économique territoriale et la taxe foncière. Cette distinction est fondamentale : une entreprise peut être exonérée de CFE sa première année tout en devant collecter la TVA dès sa première facture.
Le régime applicable dépend principalement de la forme juridique. Une entreprise individuelle relève par défaut de l’impôt sur le revenu, dans la catégorie des bénéfices industriels et commerciaux (BIC) ou des bénéfices non commerciaux (BNC). Une société (SARL, SAS, SASU) est soumise par défaut à l’impôt sur les sociétés, avec des options possibles selon la situation. Ce choix structure le taux d’imposition, les modalités de calcul et l’accès à certains dispositifs d’exonération.
Impôt sur les sociétés ou impôt sur le revenu : un choix stratégique
Le taux normal et le taux réduit de l’IS
Le taux normal de l’impôt sur les sociétés est fixé à 25 %. Les PME bénéficient d’un taux réduit de 15 % sur la tranche de bénéfice allant jusqu’à 42 500 €, sous deux conditions cumulatives : un chiffre d’affaires inférieur à 10 millions d’euros et un capital détenu à au moins 75 % par des personnes physiques. Au-delà de ce plafond, le taux de 25 % s’applique sur le solde.
Simulateur officiel de calcul de l’impôt sur le revenu — Estimez rapidement et gratuitement le montant de votre impôt sur le revenu grâce à cet outil officiel mis à disposition par l’administration fiscale.
Les grandes entreprises sont soumises à une contribution sociale de 3,3 % sur leur IS si leur chiffre d’affaires hors taxes dépasse 7,63 millions d’euros, avec un abattement de 763 000 € sur douze mois. Deux taux spécifiques existent : 10 % sur le résultat net issu de la propriété industrielle (brevets) et 0 % sur les plus-values de cession de titres de participation détenus depuis au moins deux ans, avec une réintégration de 12 % au titre d’une quote-part de frais et charges.
Le maintien à l’IR
L’entreprise individuelle, l’EURL sans option pour l’IS ou les sociétés de personnes restent soumises à l’impôt sur le revenu. Le bénéfice est intégré directement au revenu imposable du dirigeant. Ce régime évite la double imposition (IS puis flat tax sur les dividendes), mais expose le résultat au barème progressif de l’IR. Cette option devient souvent pénalisante à mesure que les bénéfices augmentent, rendant le passage à l’IS plus avantageux.
La TVA : quatre taux et trois régimes déclaratifs
Les taux applicables
La TVA française se décline en quatre taux : le taux normal de 20 % pour la majorité des biens et services, les taux réduits de 10 % et 5,5 % pour la restauration, les travaux de rénovation ou les produits de première nécessité, et un taux spécial de 2,1 % pour certains médicaments remboursables. Le taux dépend uniquement de la nature de l’activité.
Franchise, régime simplifié et réel normal
Le régime de TVA dépend du chiffre d’affaires. En dessous de 85 000 € pour les ventes ou 37 500 € pour les prestations de services, l’entreprise bénéficie de la franchise en base : elle ne facture pas de TVA et doit indiquer la mention « TVA non applicable, article 293 B du CGI » sur ses factures. Au-delà, le régime simplifié s’applique jusqu’à 945 000 € pour les ventes et 286 000 € pour les services (avec des seuils renforcés à 1 040 000 € et 323 000 €). Sous ce régime, l’entreprise verse deux acomptes : 55 % en juillet et 40 % en décembre, basés sur la TVA due l’année précédente.
Au-delà de ces plafonds, l’entreprise bascule au régime réel normal avec des déclarations mensuelles (formulaire CA3), sauf option pour le trimestriel si la TVA annuelle due reste inférieure à 4 000 €. Attention : le régime simplifié disparaîtra au 1er janvier 2027. Les entreprises concernées doivent anticiper ce basculement vers des déclarations mensuelles ou trimestrielles dès maintenant.
La contribution économique territoriale : CFE et CVAE
La cotisation foncière des entreprises (CFE)
La CFE est assise sur la valeur locative des biens immobiliers utilisés. Toute entreprise est exonérée l’année de sa création et bénéficie d’une base réduite de moitié l’année suivante. Une base minimum s’applique, fixée par la commune entre 243 € et 7 533 € selon le chiffre d’affaires. Les entreprises réalisant moins de 5 000 € de chiffre d’affaires annuel en sont exonérées.
La CVAE, un impôt en extinction
La cotisation sur la valeur ajoutée des entreprises (CVAE) est en phase de suppression. Son taux maximal, de 0,28 % en 2024, est passé à 0,19 % en 2025 et atteint 0,09 % en 2026. Seules les entreprises dont le chiffre d’affaires dépasse 500 000 € sont redevables, avec un montant minimum de 63 €. La déclaration de valeur ajoutée reste obligatoire dès 152 500 € de chiffre d’affaires, à déposer au plus tard le deuxième jour ouvré suivant le 1er mai.
Micro-entreprise et régime réel : deux logiques de gestion
Le régime de la micro-entreprise permet un versement forfaitaire libératoire de l’impôt sur le revenu (1 %, 1,7 % ou 2,2 % selon l’activité) calculé sur le chiffre d’affaires, sans déduction de charges réelles. Ce régime simplifie la gestion administrative pour les petites structures. À l’inverse, le régime réel (BIC ou BNC) impose une comptabilité complète mais autorise la déduction des charges effectives (loyers, salaires, achats, amortissements). Ce basculement est nécessaire dès que les charges réelles dépassent l’abattement forfaitaire, permettant de refléter la rentabilité économique réelle de l’entreprise.
Fiscalité locale et leviers d’optimisation
Taxe foncière et prélèvements annexes
Une entreprise propriétaire de locaux professionnels est redevable de la taxe foncière sur les propriétés bâties. Selon l’activité, d’autres taxes peuvent s’ajouter, comme la taxe générale sur les activités polluantes pour les entreprises générant des déchets spécifiques.
Dispositifs incitatifs
Les taux réduits sur les revenus de la propriété industrielle ou l’exonération des plus-values de cession de titres de participation sont des leviers d’optimisation accessibles aux entreprises innovantes. Ces dispositifs visent à renforcer la compétitivité fiscale française en favorisant l’investissement à long terme et la détention de participations stratégiques.
Anticiper les évolutions fiscales
La fiscalité n’est pas un bloc figé. Les seuils de TVA évoluent, la CVAE s’éteint progressivement et le régime simplifié de TVA disparaîtra en 2027. Suivre régulièrement son chiffre d’affaires par rapport aux seuils de franchise et de redevabilité permet d’anticiper les changements de régime plutôt que de les subir lors d’un contrôle fiscal. L’accompagnement par un expert-comptable est recommandé pour transposer ces règles générales à la situation particulière de chaque entreprise, surtout en cas de franchissement de plusieurs seuils la même année.
- Fiscalité d’entreprise : taux, seuils et calendrier des obligations pour 2026 - 20 septembre 2026
- Gestion de la paie : faut-il externaliser ou conserver la main en interne ? - 19 septembre 2026
- Trésorerie excédentaire et immobilier : SCPI, liquidité, fiscalité, les arbitrages qui comptent - 19 septembre 2026
Articles qui pourraient vous intéresser :
 Indemnité kilométrique en SASU : barème, limites fiscales et 3 règles pour sécuriser vos remboursements
 Micro-entrepreneur ou auto-entrepreneur : pourquoi il n’y a plus de différence
 Capital social d’une entreprise : 1 € symbolique ou levier de crédibilité stratégique ?
 Virement bancaire et contrôle fiscal : seuils, risques et 4 réflexes pour éviter les sanctions