Trésorerie excédentaire et immobilier : SCPI, liquidité, fiscalité, les arbitrages qui comptent
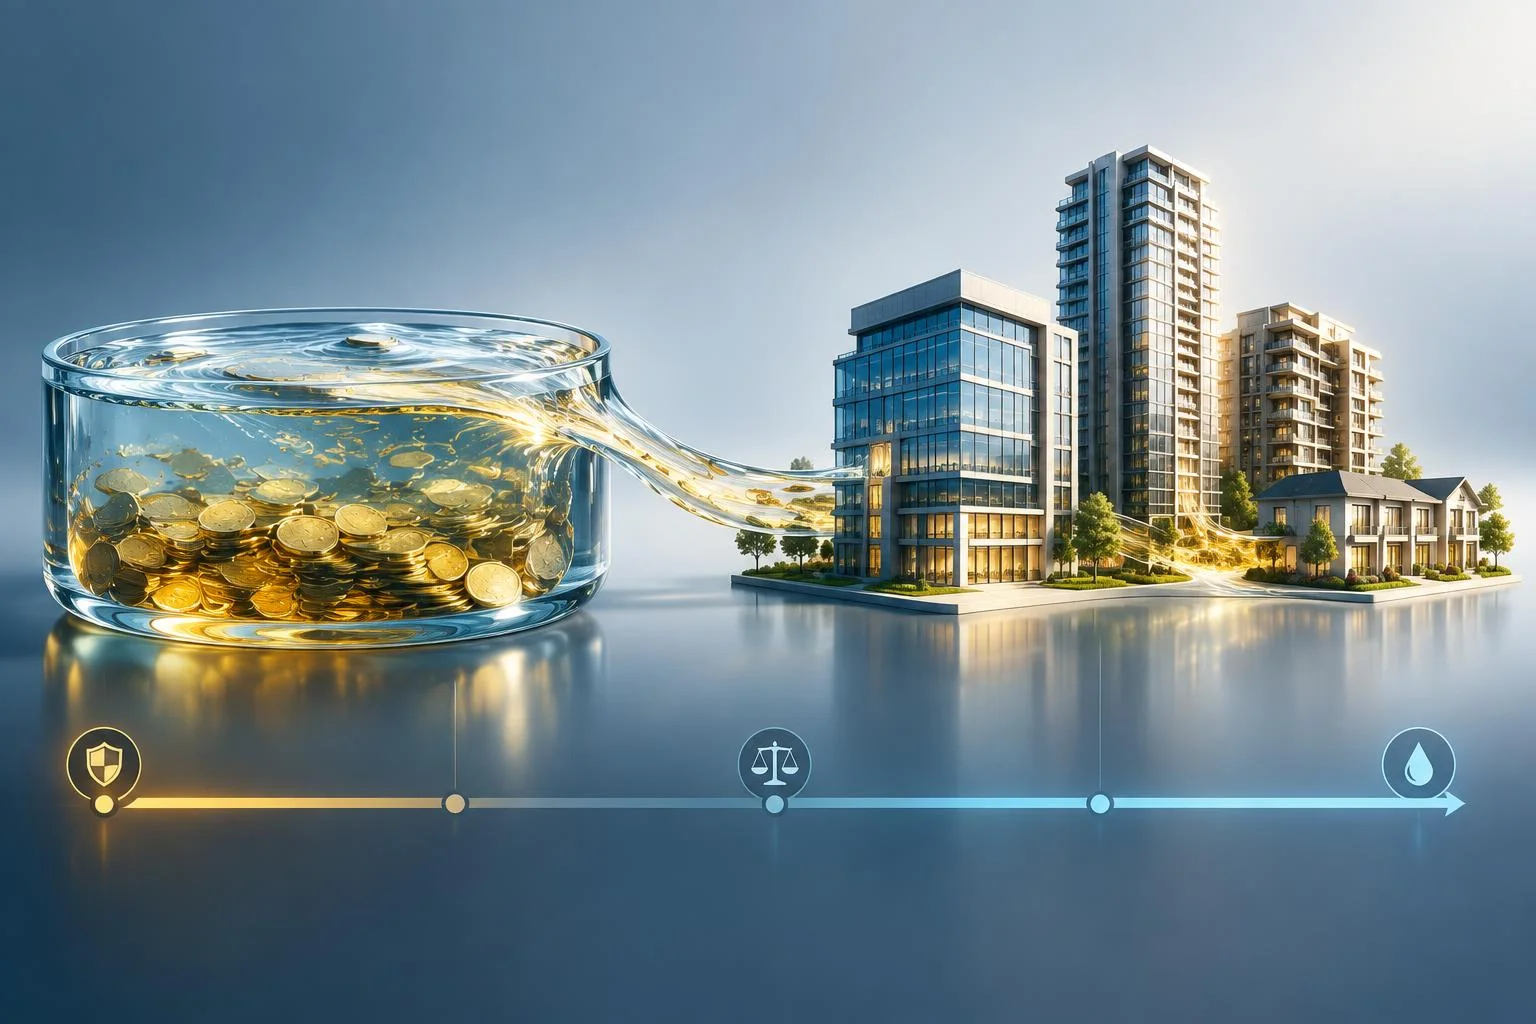
Une trésorerie excédentaire qui dort trop longtemps finit souvent par perdre en utilité. Pour une entreprise, l’enjeu n’est pas seulement de chercher du rendement, mais de transformer une réserve disponible en actif cohérent avec ses besoins futurs, son niveau de risque acceptable et son horizon de placement. L’immobilier peut jouer ce rôle, à condition de ne pas confondre diversification patrimoniale et immobilisation imprudente.
Pourquoi l’immobilier peut devenir un vrai levier de trésorerie
Contrairement aux placements de pure attente, l’investissement immobilier s’inscrit dans une logique de moyen terme : il vise à faire travailler une partie des excédents en s’appuyant sur un actif tangible. Pour une société, cela peut permettre de dégager un revenu potentiel, de diversifier par rapport aux placements monétaires ou obligataires, et de ne pas exposer l’ensemble de la trésorerie aux mêmes mécanismes de marché.
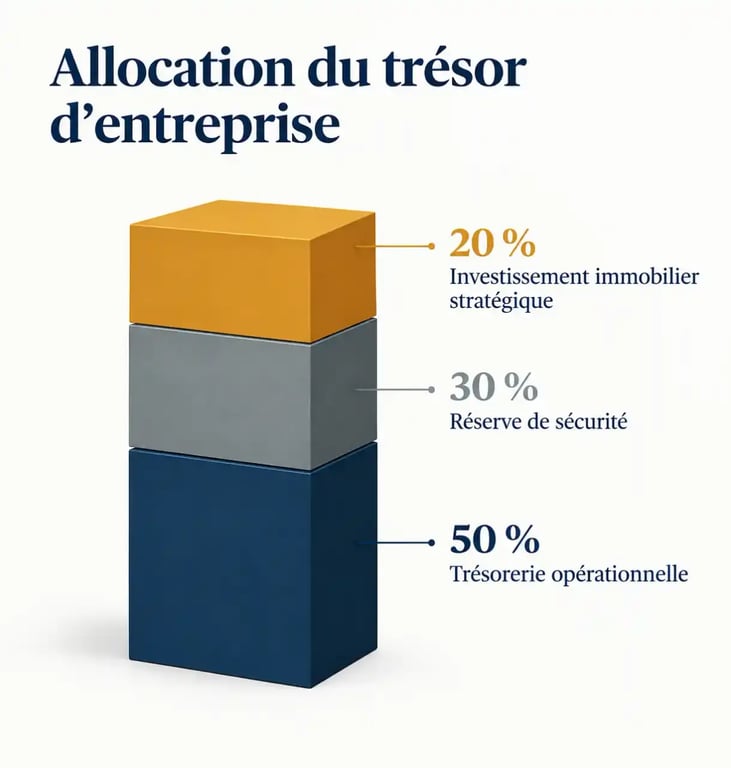
L’intérêt est particulièrement net lorsque l’entreprise dispose d’une poche de liquidités qui ne sera pas mobilisée à court terme. Dans ce cas, l’immobilier peut devenir un outil d’allocation, pas un simple placement d’opportunité. Un point reste central : l’argent placé en immobilier n’a pas la même disponibilité qu’une trésorerie de précaution. La vraie question n’est donc pas seulement le rendement espéré, mais l’adéquation entre besoin opérationnel et durée d’immobilisation.
Les véhicules immobiliers les plus adaptés à une entreprise
SCPI et OPCI : les formats les plus accessibles
Les SCPI sont souvent envisagées par les entreprises qui souhaitent accéder à l’immobilier sans gérer directement un bien. Elles permettent d’investir dans un parc mutualisé, avec une gestion déléguée. Leur principal atout est la simplicité : pas de recherche de locataire, pas de pilotage technique, pas d’achat en direct à administrer au quotidien.
Les OPCI introduisent une composante plus liquide grâce à une part d’actifs financiers et de trésorerie. Ils peuvent convenir à une société qui souhaite conserver une souplesse supérieure à celle d’un véhicule 100 % immobilier, même si cette structure ne supprime ni le risque ni les variations de valeur.
Achat direct, SCI et opérations plus ciblées
L’achat direct de bureaux, locaux d’activité ou murs commerciaux peut avoir du sens si l’entreprise cherche un actif très identifié, éventuellement lié à son usage propre. La contrepartie est connue : ticket d’entrée plus élevé, concentration du risque, gestion plus lourde et revente potentiellement plus lente.
La SCI offre un cadre de détention utile pour organiser la gouvernance, la répartition entre associés ou la gestion d’un actif immobilier isolé. Ce n’est pas une solution miracle, mais un outil juridique à intégrer dans une stratégie globale. Certaines entreprises regardent aussi le crowdfunding immobilier, plus ciblé et potentiellement plus dynamique, mais avec un niveau de risque qui doit être apprécié avec rigueur.
Les arbitrages à faire avant d’investir une trésorerie excédentaire
Horizon, liquidité et niveau de réserve
Avant toute décision, il faut distinguer trois poches : la trésorerie d’exploitation, la réserve de sécurité et la part réellement investissable. C’est là que beaucoup d’erreurs commencent. Une entreprise qui immobilise des fonds nécessaires aux salaires, aux charges ou à un projet proche se met en tension inutilement.
Un bon réflexe consiste à raisonner comme avec une jauge de carburant : tant que le niveau minimal de sécurité n’est pas clairement défini, il est risqué d’accélérer sur des placements moins liquides. La vraie question n’est pas « combien puis-je placer ? », mais « à partir de quel seuil ma marge de manœuvre opérationnelle reste-t-elle intacte ? ». Ce repère change souvent la décision, notamment entre SCPI, OPCI et solution d’attente plus courte.
Fiscalité et cohérence avec la structure de l’entreprise
La fiscalité applicable aux revenus immobiliers, aux plus-values et au mode de détention doit être examinée en amont. Une solution peut sembler attractive sur le papier et perdre une partie de son intérêt une fois la fiscalité intégrée. Le raisonnement doit aussi tenir compte de la forme sociale, du régime d’imposition et des objectifs réels : revenu complémentaire, capitalisation, transmission ou simple diversification de bilan.
Pour affiner ce travail, il peut être utile de découvrir le site d’un acteur spécialisé et de confronter plusieurs scénarios avant d’arbitrer. L’important est moins de choisir « le meilleur produit » que le bon véhicule pour la bonne poche de trésorerie.
Une méthode simple pour bâtir une stratégie immobilière crédible
Commencer par un diagnostic interne
La première étape consiste à cartographier les besoins futurs de l’entreprise : investissements prévus, saisonnalité, endettement, dépendance à quelques clients, sensibilité aux retards de paiement. Sans ce diagnostic, l’investissement immobilier repose sur une photo incomplète de la trésorerie.
Ensuite, il faut fixer un horizon réaliste. Une trésorerie mobilisable dans douze mois n’appelle pas la même solution qu’un excédent stable sur plusieurs années. Ce cadrage évite les décisions prises par opportunité commerciale plutôt que par logique financière.
Allouer progressivement plutôt que d’un seul bloc
Une mise en place progressive est souvent plus saine qu’un investissement massif immédiat. Elle permet de tester la capacité de l’entreprise à vivre avec une liquidité moindre, de diversifier entre plusieurs supports et de conserver un volant de sécurité ajustable. Une allocation fractionnée aide aussi à éviter la surexposition à un seul segment, à une seule zone géographique ou à un seul mode de détention.
Les erreurs qui coûtent cher
La première erreur consiste à surévaluer la stabilité de sa trésorerie. Un excédent constaté aujourd’hui n’est pas toujours un excédent structurel. La deuxième est de sous-estimer l’illiquidité : certains placements immobiliers se revendent moins vite qu’on ne l’imagine, surtout si le marché se tend.
Autre piège fréquent : chercher un rendement supérieur sans mesurer le niveau de risque, la qualité des actifs sous-jacents ou la concentration sectorielle. Décider sans accompagnement fiscal et comptable expose à des choix mal calibrés, notamment sur le mode de détention, le traitement des revenus et les conséquences à la sortie.
Placer une trésorerie excédentaire dans l’immobilier ne revient pas à déplacer un excédent vers « la pierre » de façon automatique. C’est un travail d’arbitrage entre disponibilité, rendement potentiel, fiscalité et pilotage du risque. Bien construit, cet arbitrage peut renforcer durablement la gestion financière de l’entreprise.
- Trésorerie excédentaire et immobilier : SCPI, liquidité, fiscalité, les arbitrages qui comptent - 19 septembre 2026
- La stratégie marketing par l’intelligence artificielle améliore la pertinence sans déléguer la décision - 18 septembre 2026
- Outils ressources humaines : choisir, déployer et faire adopter les bons outils - 17 septembre 2026
Articles qui pourraient vous intéresser :
 AAH et auto-entrepreneur en 2025 : comment cumuler vos revenus sans perdre vos droits
 SAS : 5 raisons stratégiques de choisir ce statut pour votre startup
 Fermer une société : 3 étapes pour une liquidation sans dettes résiduelles
 Où trouver mon SIRET ? 4 méthodes rapides et fiables pour le récupérer